الرجاء الانتظار أثناء تحميل الصفحة
| رقم العضوية | |
| اسم العضو | |
| اللغة | |
| سبب تقديم الطلب |
 الكويت
 أندونيسيا
 الصين الشعبية
 الصين الشعبية
 المملكة المتحدة

- الوقت النهائي لتقديم العطاءات هو الساعة الواحدة ظهرا من اليوم المحدد بالإعلان أعلاه المقرر لإيداع العطاءات. -

- الوقت النهائي لتقديم العطاءات هو الساعة الواحدة ظهرا من اليوم المحدد بالإعلان أعلاه المقرر لإيداع العطاءات. -

- الوقت النهائي لتقديم العطاءات هو الساعة الواحدة ظهرا من اليوم المحدد بالإعلان أعلاه المقرر لإيداع العطاءات. -

- الوقت النهائي لتقديم العطاءات هو الساعة الواحدة ظهرا من اليوم المحدد بالإعلان أعلاه المقرر لإيداع العطاءات. -
الملخص التنفيذي يفرض الاعتماد الكبير على الإيرادات النفطية تحديًا هيكليًا لاستدامة المالية العامة في الكويت؛ إذ تتأثر الإيرادات النفطية بتقلبات الأسعار ومستويات الإنتاج، في حين يصعب تعديل كثير من النفقات الجارية بالسرعة نفسها. وتؤكد البيانات المالية استمرار هذا الاعتماد؛ فقد بلغت الإيرادات الفعلية خلال السنة المالية 2024/2025 نحو 22 مليار دينار، منها نحو 19 مليار دينار من الإيرادات النفطية و2.7 مليار دينار من الإيرادات غير النفطية، لتستحوذ الإيرادات النفطية بذلك على نحو 88 % من إجمالي الإيرادات (بنك الكويت المركزي، 2025). وفي السنة المالية 2025/2026، بلغ إجمالي الإيرادات الفعلية نحو 16.5 مليار دينار، منها نحو 13.6 مليار دينار من الإيرادات النفطية و2.9 مليار دينار من الإيرادات غير النفطية، فيما بلغ العجز الفعلي نحو 7 مليار دينار، مقارنة بنحو 1.1 مليار دينار في السنة المالية السابقة لها (وزارة المالية، 2026). وعلى الرغم من تراجع حصة الإيرادات النفطية إلى نحو 82.4 % من إجمالي الإيرادات في السنة المالية 2025/2026، فإن هذا التراجع لا يعكس تحولًا جوهريًا نحو تنويع مصادر الإيرادات، ولا يعني هذا أن الإيرادات غير النفطية عوّضت انخفاض الإيرادات النفطية. فقد تراجع إجمالي الإيرادات بنسبة 25.4 %، وانخفضت الإيرادات النفطية بنسبة 29.8 %، في حين لم تتجاوز زيادة الإيرادات غير النفطية 6.3 % (وزارة المالية، 2026). ويشير ذلك إلى محدودية قدرة الإيرادات غير النفطية، في مستواها الحالي، على تخفيف أثر تقلبات الإيرادات النفطية وتعزيز الاستقرار المالي. وفي هذا السياق، يوصي صندوق النقد الدولي بتنفيذ ضبط مالي تدريجي يعادل نحو 1 % من الناتج المحلي الإجمالي سنويًا على مدى العشر سنوات القادمة، بالتوازي مع تعزيز نمو الإيرادات غير النفطية، وإصلاح دعم الطاقة، واحتواء نمو فاتورة الأجور، وتطوير إطار مالي متوسط الأجل (صندوق النقد الدولي، 2026). وبناءً على ذلك، لا ينبغي تقييم استدامة المالية العامة استنادًا إلى خفض العجز المالي في سنة مالية واحدة، بل بالمدي الذي من خلاله يمكن زيادة تدفق الإيرادات من مصادر غير نفطية متنوعة، واحتواء نمو النفقات الجارية، مع الحفاظ على جودة الخدمات العامة ومن ثم كفاءة الإنفاق المنتج. كما يتطلب تحقيق هذه الاستدامة إدارة الدين العام والأصول المالية ضمن إطار مؤسسي واضح، يستند إلى مؤشرات أداء قابلة للقياس، وآليات دورية لتقييم النتائج، وتحليل الآثار الاجتماعية والاقتصادية للإصلاحات المقترحة، بما يضمن تحقيق التوازن بين الانضباط المالي ومتطلبات النمو الاقتصادي والحماية الاجتماعية. المقدمة أهمية تنويع الإيرادات يُعد استقرار الإيرادات العامة شرطًا أساسيًا لتمويل الخدمات العامة والاستثمارات الحكومية بصورة مستدامة. وتتعاظم أهمية هذا الاستقرار في الاقتصادات المعتمدة على الموارد الطبيعية، نظرًا لتأثر إيراداتها بتقلبات الأسعار العالمية وتغيرات مستويات الإنتاج والصادرات، وهي عوامل لا تخضع بالكامل لسيطرة السياسة المالية المحلية، في حين تستمر التزامات الإنفاق العام، بما في ذلك الرواتب والدعم وتوفير الخدمات الأساسية. وتندرج الاستدامة المالية ضمن أولويات الإصلاح الاقتصادي في الكويت، وتبرز في التوجهات التنموية الرامية إلى ضبط الإنفاق، وتنويع الإيرادات، ورفع كفاءة الإدارة الحكومية، وتعزيز مشاركة القطاع الخاص. وفي هذا السياق، صدر المرسوم بقانون رقم (60) لسنة 2025 بشأن التمويل والسيولة، واضعًا إطارًا قانونيًا لإدارة الدين العام. كما تدعم الشراكة بين القطاعين العام والخاص تنفيذ بعض مشروعات البنية الأساسية والخدمات، فيما تستهدف مبادرات التحول الرقمي وتطوير الإدارة الحكومية تحسين كفاءة الأداء والإنفاق. ويتوقف الأثر المالي لهذه التوجهات على كيفية تنفيذها والنتائج المتحققة منها. ولا يقتصر تنويع الإيرادات على زيادة الضرائب والرسوم، بل يمثل جزءًا من إصلاح مالي واقتصادي أوسع يشمل تحسين كفاءة التحصيل، وتعزيز كفاءة الإنفاق العام، وتوسيع القاعدة الإنتاجية للاقتصاد. ويقتضي ذلك التمييز بين مسارات الإصلاح المختلفة؛ فإعادة توجيه الدعم وتحسين كفاءة الإنفاق يسهمان في ضبط المصروفات، لكنهما لا يمثلان، في حد ذاتهما، مصدرًا جديدًا للإيرادات. كذلك، لا يتحول نمو الأنشطة الاقتصادية غير النفطية تلقائيًا إلى زيادة مستدامة في الإيرادات الحكومية، ما لم يصاحبه نشاط إنتاجي قادر على توليد قيمة مضافة، إلى جانب سياسات فعالة لتحصيل الإيرادات العامة وبما يضمن تحقيق استقرار للموارد العامة. ويتسق هذا التوجه مع رؤية الكويت 2035، التي تستهدف تنويع الاقتصاد وتعزيز دور القطاع الخاص وتطوير بيئة الأعمال. التوجه نحو استدامة الإيرادات العامة يتحدد الرصيد المالي للموازنة بالفرق بين الإيرادات العامة والمصروفات. وعليه، يؤدي تراجع الإيرادات النفطية، مع ثبات العوامل الأخرى، إلى اتساع العجز المالي، ما لم يُعوض هذا التراجع بزيادة في مصادر الإيرادات الأخرى، أو تعديل مستويات الإنفاق، أو اللجوء إلى أدوات التمويل المتاحة. ويقتضي تقييم استدامة المالية العامة التمييز بين الاختلال الدوري، الناجم عن تغيرات مؤقتة في الأسعار أو مستويات الإنتاج، والاختلال الهيكلي، الذي يعكس فجوة مستمرة بين الإيرادات والإنفاق. ويُعد الرصيد المالي غير النفطي أحد المؤشرات المهمة لتقييم هذا الاختلال؛ إذ يوضح حجم الفجوة بين الإيرادات غير النفطية والنفقات العامة، ومدى اعتماد تمويل الالتزامات الحكومية على العائدات النفطية. ويساعد تحليل هذا المؤشر على تقييم قدرة المالية العامة على الاستمرار في تمويل الإنفاق حتى في ظل تراجع الإيرادات النفطية، مع مراعاة طبيعة النفقات وإمكانات تعديلها. وفي هذا الإطار، توفر الأصول السيادية والاحتياطيات المالية وإمكانية الاقتراض العام هامشا لامتصاص الصدمات المالية وتمويل الاحتياجات المؤقتة. غير أن هذه الأدوات لا تعالج وحدها الاختلالات الهيكلية المستمرة؛ إذ قد يؤدي الاعتماد المتكرر عليها إلى زيادة الاحتياجات التمويلية وارتفاع تكاليف خدمة الدين، فضلًا عن تقليص الحيز المالي المتاح لمواجهة الصدمات المستقبلية. لذلك، يتطلب تقييم الاستدامة المالية تحليل حجم العجز ومصادر تمويله ومدى استمراره، إلى جانب قياس قدرة الإيرادات غير النفطية على تغطية الالتزامات العامة المتنامية، بما يدعم بناء قاعدة مالية أكثر قدرة على مواجهة التقلبات الاقتصادية. اتجاهات الإيرادات العامة والأداء المالي تطور الإيرادات العامة انخفض إجمالي الإيرادات الحكومية في الكويت من 28.802 مليار دينار في السنة المالية 2022/2023 إلى نحو 16.5 مليار دينار في السنة المالية 2025/2026. ويعود هذا التراجع بشكل أساسي إلى انخفاض الإيرادات النفطية من 26.713 مليار دينار إلى نحو 13.6 مليار دينار، في حين ارتفعت الإيرادات غير النفطية من 2.089 مليار دينار إلى نحو 2.9 مليار دينار خلال الفترة نفسها. ويوضح الجدول التالي تطور الإيرادات الحكومية وتغير حصة الإيرادات النفطية من إجمالي الإيرادات العامة. جدول (1) تطور الإيرادات الحكومية في الكويت (مليار دينار كويتي) السنة المالية الإيرادات النفطية الإيرادات غير النفطية إجمالي الإيرادات نسبة الإيرادات النفطية (%) 2022/2023 26.7 2.1 28.81 92.7 2023/2024 21.5 2.11 23.61 91.0 2024/2025 19.4 2.7 22.1 87.8 2025/2026 13.6 2.9 16.5 82.4 المصدر: بنك الكويت المركزي (2025)، حتى السنة المالية 2024/2025؛ ووزارة المالية الكويتية (2026)، الحساب الختامي للسنة المالية 2025/2026. ويكشف تطور الإيرادات خلال السنة المالية 2025/2026 عن استمرار تأثر المالية العامة بتقلبات الإيرادات النفطية؛ إذ انخفضت الإيرادات النفطية بنسبة 29.8 % مقارنة بالسنة السابقة، بينما ارتفعت الإيرادات غير النفطية بنسبة 6.3 %، وتراجع إجمالي الإيرادات بنسبة 25.4 %. ويعني هذا أن نمو الإيرادات غير النفطية لم يكن كافيًا لتعويض الانخفاض في الإيرادات النفطية، ومن ثم استمر تأثر إجمالي الموارد العامة بالتطورات في القطاع النفطي. وعلى الرغم من تراجع حصة الإيرادات النفطية من نحو 92.7 % في 2022/2023 إلى نحو 82.4 % في 2025/2026، فإن هذا التراجع النسبي لا يعكس بالضرورة تحقق تنويع هيكلي ومستدام لمصادر الإيرادات؛ إذ أسهم الانخفاض الحاد في الإيرادات النفطية في تقليص حصتها من الإجمالي، بالتزامن مع نمو محدود نسبيًا للإيرادات غير النفطية، حيث لا ينبغي قياس نجاح سياسة التنويع بمجرد ارتفاع الإيرادات غير النفطية من سنة إلى أخرى، بل بمدى استقرارها واستمرارية نموها، واتساع القاعدة الاقتصادية التي تولدها، وقدرتها على تقليل حساسية الموازنة العامة لتقلبات أسعار النفط ومستويات إنتاجه. مقارنة الموازنة المعتمدة بالحساب الختامي 2025/2026 تساعد المقارنة بين الموازنة المعتمدة والحساب الختامي في تقييم مدى واقعية الافتراضات المالية التي تضعها الدولة، وقياس الفروق بين الإيرادات والمصروفات المقدرة والفعلية. وقد استندت الموازنة العامة للسنة المالية 2025/2026 إلى سعر نفط مفترض يبلغ 68 دولارًا للبرميل، في حين أعلنت وزارة المالية سعر تعادل تقديري للموازنة بلغ نحو 90.5 دولارًا للبرميل (وزارة المالية، 2025). ويجب التمييز بين المؤشرين؛ إذ يُستخدم السعر المفترض لتقدير الإيرادات النفطية، بينما يشير سعر التعادل إلى السعر التقديري الذي تتوازن عنده الإيرادات والمصروفات وفقًا للافتراضات المالية المعتمدة. ولا يكفي أي من المؤشرين بشكل منفرد لتقييم الوضع المالي، دون تحليل مستويات الإنتاج النفطي، وتطور الإيرادات غير النفطية، وهيكل الإنفاق العام. جدول (2) مقارنة الموازنة المعتمدة بالحساب الختامي للسنة المالية 2025/2026 (مليار دينار كويتي) المؤشر الموازنة المعتمدة الحساب الختامي الفعلي الإيرادات النفطية 15.3 13.6 الإيرادات غير النفطية 2.9 2.9 إجمالي الإيرادات 18.2 16.5 إجمالي المصروفات 24.5 23.6 العجز 6.3 7.1 المصدر: بنك الكويت المركزي (2025) لأرقام الموازنة المعتمدة؛ ووزارة المالية الكويتية (2025، 2026) لبيانات الموازنة والحساب الختامي. وتكشف المقارنة عن انخفاض الإيرادات الفعلية عن تقديرات الموازنة بنحو 1.7 مليار دينار، بما يعادل قرابة 9.5 %. وفي المقابل، جاءت المصروفات الفعلية أقل من المصروفات المقدرة بنحو 0.9 مليار دينار. ومع ذلك، لم يكن انخفاض الإنفاق كافيًا لتعويض نقص الإيرادات؛ إذ ارتفع العجز الفعلي إلى نحو 7.1 مليار دينار، مقابل عجز مقدر بنحو 6.3 مليار دينار، بزيادة تقارب 0.8 مليار دينار، أو نحو 13.2%. ويشير هذا إلى أن الانحراف السلبي في الإيرادات كان أكبر من الوفر المحقق في المصروفات، مما أدى إلى اتساع العجز مقارنة بالتقديرات الأولية. وتتضح أهمية هذه النتيجة عند مقارنتها بالسنة المالية السابقة؛ إذ ارتفع العجز الفعلي من نحو 1.05 مليار دينار في 2024/2025 إلى 7.14 مليار دينار في 2025/2026، بالتزامن مع تراجع الإيرادات الإجمالية. وفي الوقت نفسه، ارتفع الإنفاق الفعلي بنسبة 2.1% وفقًا لبيانات وزارة المالية (2026). ويبرز ذلك أهمية تقييم تطور الإنفاق مقارنة بتطور الإيرادات، وعدم الاكتفاء بمقارنة المصروفات الفعلية بالاعتمادات المقررة؛ إذ قد ينخفض الإنفاق عن مستواه المدرج في الموازنة، ومع ذلك يتسع العجز نتيجة تراجع الإيرادات بنسبة أكبر. وفي مشروع موازنة 2026/2027، قُدرت هذه الإيرادات بنحو 3.5 مليارات دينار، من إجمالي إيرادات تقديرية بلغت 16.3 مليار دينار. جدول (3) الإيرادات غير النفطية في الميزانية العامة للسنة المالية 2026/2027 الباب بند الإيرادات غير النفطية التقديرات (مليون دينار) النسبة من إجمالي الإيرادات % 12 الضرائب والرسوم 920 5.6 13 المساهمات الاجتماعية 312 1.9 14 المنح 0.0 0.0 15 إيرادات أخرى 2,161 13.3 16 إيرادات التخلص من أصول وإيرادات غير تشغيلية أخرى 106.6 0.65 المجموع الإيرادات غير النفطية 3,500 21.5 المصدر: وزارة المالية الكويتية، الميزانية العامة للدولة للسنة المالية 2026/2027. ورغم هذا النمو، تظل الإيرادات النفطية المصدر الرئيس لتمويل المالية العامة؛ إذ بلغت تقديراتها في مشروع موازنة 2026/2027 نحو 12.8 مليار دينار كويتي، بنحو 78.5% من إجمالي الإيرادات. ويعكس ذلك استمرار اعتماد المالية العامة على النفط، رغم أهمية تنامي الإيرادات غير النفطية. تحليل أداء المالية العامة وآفاق الاستدامة المالية تشير تقديرات صندوق النقد الدولي إلى استمرار الاعتماد الهيكلي على الإيرادات النفطية، رغم التحسن المتوقع في مساهمة الإيرادات غير النفطية. فوفقًا لهذه التقديرات، يُتوقع ارتفاع الإيرادات غير النفطية من 4.8% من الناتج المحلي الإجمالي في عام 2023 إلى 7.5% بحلول عام 2031، كما يوضح الجدول التالي. وفي المقابل، يُقدَّر أن تبلغ الإيرادات النفطية نحو 67.0% من الناتج المحلي الإجمالي في عام 2031، بما يعكس توقع استمرار هيمنة القطاع النفطي على تمويل المالية العامة. ويشير هذا المسار التقديري إلى تقدم تدريجي محتمل في تنويع الإيرادات، لكنه لا يثبت بحد ذاته تحقق تحول هيكلي مستدام. ويتوقف ذلك على عوامل من بينها توسيع القاعدة الضريبية وغير الضريبية، وتنويع الأنشطة الاقتصادية، وتحسين كفاءة تحصيل الإيرادات العامة غير النفطية. جدول (4) مؤشرات المالية العامة في الكويت (%)، 2021-2031 من الناتج المحلي الإجمالي المؤشر 2021 2022 2023 2024 2025 2026 2027 2028 2029 2030 2031 إجمالي الإيرادات 58.3 69.6 76.6 74.4 77.6 76.1 75.4 75.2 75.0 74.8 74.5 الإيرادات النفطية 53.3 65.3 71.7 68.4 70.9 68.9 68.1 67.8 67.6 67.4 67.0 الإيرادات غير النفطية 5.0 4.3 4.8 5.9 6.7 7.2 7.4 7.4 7.4 7.5 7.5 إجمالي المصروفات 48.3 39.6 48.3 48.2 50.5 51.1 51.0 51.4 51.8 52.0 52.1 الإنفاق الجاري 44.2 36.7 45.6 45.8 47.1 47.3 47.3 47.6 48.0 48.2 48.3 الإنفاق الرأسمالي 4.1 2.9 2.7 2.4 3.4 3.8 3.7 3.8 3.8 3.8 3.8 صافي الإقراض (+) الاقتراض (-) 10.0 30.0 28.2 26.1 27.1 25.0 24.4 23.8 23.2 22.8 22.4 رصيد موازنة الحكومة المركزية -11.0 7.3 0.9 -2.4 -7.1 -9.3 -9.8 -10.3 -10.7 -11.1 -11.4 الرصيد باستثناء الإيرادات النفطية (% من الناتج غير النفطي) -78.6 -79.6 -85.2 -82.3 -78.4 -74.7 -72.5 -71.1 -70.1 -69.1 -68.2 إجمالي الدين الحكومي 7.2 3.0 3.1 2.9 14.7 24.2 28.9 33.2 35.8 37.4 38.4 المصدر: صندوق النقد الدولي (2026). وفي المقابل، تشير التوقعات إلى استمرار الضغوط على جانب الإنفاق؛ إذ يرتفع إجمالي المصروفات من 50.5 % من الناتج المحلي الإجمالي في عام 2025 إلى 52.1 % في عام 2031. ويعود هذا بشكل رئيسي إلى نمو الإنفاق الجاري من 47.1 % إلى 48.3 % من الناتج خلال الفترة نفسها، في حين يستقر الإنفاق الرأسمالي عند نحو 3.8 % في نهاية فترة التقدير[1]. وتزداد أهمية هذا عند النظر إلى تطور رصيد موازنة الحكومة المركزية؛ إذ ينتقل من عجز يعادل 7.1% من الناتج المحلي الإجمالي في عام 2025 إلى عجز متوقع يبلغ 11.4% في عام 2031. ويشير اتساع العجز خلال فترة التقدير إلى استمرار الفجوة بين الموارد المتاحة والالتزامات المالية، رغم الزيادة المنتظرة في الإيرادات غير النفطية. ومن ثم، لا يتوقف تحقيق الاستدامة المالية على زيادة الإيرادات فحسب، بل يتطلب أيضًا مواءمة مسار الإنفاق مع القدرة المستدامة على توليد الموارد، ووضع إطار متوسط الأجل يحدد مستهدفات واضحة للعجز والتمويل والدين العام. ويتسق التوجه السابق مع تقديرات الدين الحكومي إذ يرتفع إجمالي الدين من 14.7 % من الناتج المحلي الإجمالي في عام 2025 إلى 38.4 % في عام 2031. ويعكس هذا المسار تزايد أهمية الاقتراض في تمويل الاحتياجات المالية المستقبلية[2]. ومن ناحية أخرى، يُظهر الرصيد المالي باستثناء الإيرادات النفطية تحسنًا تدريجيًا، إذ ينتقل من عجز يقدر بنحو 78.4 % من الناتج المحلي غير النفطي في عام 2025 إلى 68.2 % في عام 2031. ومع ذلك، يظل العجز غير النفطي مرتفعًا، بما يشير إلى استمرار اعتماد تمويل الإنفاق العام على الموارد النفطية. وتنبع أهمية هذا المؤشر من قدرته على إظهار الوضع المالي الأساسي بعيدًا عن تقلبات الإيرادات النفطية[3]. بناءً الاتجاهات السابقة تشير توصيات صندوق النقد الدولي أن ترتكز إصلاحات المالية العامة في الكويت على دعم الضبط المالي التدريجي بإصلاحات شاملة في إدارة المالية العامة ترتكز على ثلاث مسارات متكاملة: تنويع الإيرادات، وتحسين كفاءة الإنفاق، وتعزيز إدارة الدين والتمويل. ويتطلب تحقيق المسار الأول تطوير مصادر متنوعة للإيرادات غير النفطية من خلال تطبيق ضريبة القيمة المضافة والضرائب الانتقائية مع مراعاة آثارها في الاستثمار والنشاط الاقتصادي والعدالة الاجتماعية. أما المسار الثاني، فيركز على مراجعة بنود الإنفاق الجاري من خلال العمل على ترشيد فاتورة الأجور الحكومية، وإصلاح دعم الطاقة، وربط الإنفاق الرأسمالي بأولويات التنمية والعائد الاقتصادي. وتبرز أهمية هذا الأجراء نظرا لتجاوز تعويضات العاملين في القطاع الحكومي، بما فيها البدلات نحو 31 % من الناتج المحلي الإجمالي في السنة المالية 2024/2025 في ظل عمل قرابة 80 % من الكويتيين العاملين في القطاع الحكومي، حيث تزيد أجور الوظائف المقارنة على أجور القطاع الخاص بنحو 40-60%، وهو ما يفرض أهمية ضبط معدلات التوظيف والبدلات، وربط الأجور بالأداء والإنتاجية، وتشجيع العمل في القطاع الخاص. وتبرز أهمية إصلاح دعم الطاقة في ظل ارتفاع التكلفة المالية لها والتي تقدر بنحو 7% من الناتج المحلي الإجمالي في عام 2024، بحسب تقديرات صندوق النقد الدولي. ويشمل المسار الثالث تطوير إطار مالي متوسط الأجل يربط بين أهداف العجز ومسار الدين والاحتياجات التمويلية، ويحدد آليات واضحة للاستجابة لتقلبات الإيرادات النفطية. ومن المتوقع ان تساهم هذه المسارات في تحقيق إصلاح مالي تدريبي متوقع، كما هو موضح بالجدول التالي: [1] يبرز هذا التطور أهمية التمييز بين ضبط الإنفاق وخفضه بصورة عامة؛ إذ ينبغي أن يستهدف الإصلاح احتواء النمو غير المستدام في النفقات الجارية، مع الحفاظ على الإنفاق الرأسمالي ذات الطبيعة الإنتاجية والذي يعزز التنويع الاقتصادي ويرفع القدرة الإنتاجية على المدى الطويل. [2] مع هذا يجب ملاحظة أن تقييم مخاطر الدين لا ينبغي أن يستند إلى نسبته وحدها، بل يجب أن يشمل تكاليف خدمته، وآجال استحقاقه، والاحتياجات الإجمالية للتمويل، وحجم الأصول المالية المتاحة، فضلًا عن مدى تعرض الإيرادات للصدمات النفطية المستقبلية. كما ينبغي التمييز بين ارتفاع الدين من قاعدة منخفضة نسبيًا وبين الحكم على استدامته، وهو ما يتطلب تحليلًا متكاملًا للأصول والالتزامات والتدفقات المالية المستقبلية. [3] مع ضرورة ملاحظة ان هذا المؤشر لا يكفي منفردًا للحكم على الاستدامة المالية؛ إذ ينبغي تفسيره في ضوء طبيعة الإنفاق الحكومي، ودور الدولة في الاقتصاد، وحجم الأصول السيادية، والقدرة المستقبلية على توليد إيرادات غير نفطية مستقرة. جدول (5) التقديرات السنوية للتحسن المالي المتوقع وفقا لتقديرات صندوق النقد الدولي السنة التحسن المالي (مليون د.ك) نسبة الناتج المحلي الإجمالي (%) نسبة الناتج المحلي غير النفطي 2025 0 0.00 0.00 2026 320 0.66 1.04 2027 869 1.70 2.67 2028 1,566 2.94 4.58 2029 2,368 4.24 6.60 2030 3,000 5.16 7.98 المصدر: تقديرات صندوق النقد الدولي (2026) يوضح الجدول التالي الأثر المالي السنوي التقديري لكل إجراء، وفقًا لتقديرات صندوق النقد الدولي: جدول (6) الأثر السنوي التقديري وفقا لعدد من إجراءات الإصلاح المالي الإجراء الأثر المالي (مليون د.ك) النسبة من الناتج المحلي % ترشيد فاتورة الأجور الحكومية 1,454 2.50 إصلاح دعم الطاقة 1,454 2.50 زيادة الاستثمار العام - 1,163 - 2.00 تطبيق ضريبة القيمة المضافة 602 1.03 تطبيق الضرائب الانتقائية 265 0.46 الإصلاحات الهيكلية 133 0.23 تحسن الثقة والاستثمار الخاص 255 0.44 صافي التحسن المالي 3,000 5.16 المصدر: تقديرات صندوق النقد الدولي (2026) وتشير التقديرات السابقة إلى ثلاث نتائج رئيسية: يُتوقع أن يكون ترشيد فاتورة الأجور وإصلاح دعم الطاقة أكبر مصدرين للتحسن المالي. وتبلغ مساهمتهما التقديرية مجتمعةً 2.9 مليار دينار، أي نحو 69.8 % من إجمالي المساهمات الإيجابية قبل احتساب تكلفة زيادة الاستثمار العام. يُقدر أن تحقق ضريبة القيمة المضافة والضرائب الانتقائية إيرادات مجمعة قدرها 867 مليون دينار، بما يعادل نحو 28.9 % من صافي التحسن المالي المستهدف. تمثل زيادة الاستثمار العام تكلفة مالية مباشرة، لكنها قد تقترن بمنافع اقتصادية مستقبلية، ويتوقف ذلك على كفاءة اختيار المشروعات وتنفيذها. ظروف عدم اليقين والاستدامة المالية مخاطر السوق والمخاطر الجيوسياسية تتأثر استدامة المالية العامة في الكويت بالتطورات الجيوسياسية وتقلبات الأسواق العالمية، نظرًا لاعتماد الإيرادات الحكومية بدرجة كبيرة على النفط، وارتباط التجارة وسلاسل الإمداد الدولية بأسواق الطاقة وطرق الملاحة. وقد تؤدي التوترات الجيوسياسية إلى ارتفاع أسعار النفط مؤقتًا، غير أن هذا الارتفاع لا يضمن بالضرورة تحسن الرصيد المالي؛ إذ تتوقف النتيجة على حجم تغير الأسعار ومستويات الإنتاج والصادرات والطلب العالمي. وقد تتزامن هذه التطورات أيضًا مع ارتفاع تكاليف الواردات والنقل والتأمين، بما يزيد الضغوط على النشاط الاقتصادي المحلي. ويشير صندوق النقد الدولي إلى تقلبات أسعار السلع الأساسية وتطورات إنتاج دول تحالف أوبك+ باعتبارها من أبرز مصادر المخاطر التي تواجه التوقعات الاقتصادية والمالية (صندوق النقد الدولي، 2026). وفي ضوء هذه المخاطر، ينبغي ألا تستند تقديرات الموازنة إلى افتراض واحد بشأن أسعار النفط ومستويات الإنتاج، بل إلى مجموعة من السيناريوهات التي تغطي احتمالات انخفاض الأسعار لفترة ممتدة، أو تراجع الطلب العالمي، أو اضطراب التجارة والملاحة، أو ارتفاع تكاليف التمويل. ويتطلب ذلك تقدير الأثر المحتمل لكل سيناريو في الإيرادات والمصروفات والعجز والاحتياجات التمويلية، مع تحديد الإجراءات الممكنة للتعامل مع الانحرافات عن الافتراضات الأساسية. ويساعد هذا النهج على تحسين الاستعداد للصدمات، والحد من الحاجة إلى اتخاذ قرارات مالية مفاجئة قد تؤثر في حجم الخدمات العامة والاستثمارات الحكومية. محدودية مرونة تعديل الإنفاق العام ينتقل أثر تغير أسعار النفط ومستويات إنتاجه إلى الموازنة من خلال الإيرادات النفطية، وتتفاقم الضغوط المالية عندما تتراجع هذه الإيرادات في الوقت الذي يصعب فيه تعديل النفقات الجارية بالسرعة نفسها. وتوضح نتائج السنة المالية 2025/2026 هذه المشكلة؛ إذ ارتفع الإنفاق الفعلي بنسبة 2.1%، في حين انخفض إجمالي الإيرادات بنسبة 25.4%، ليرتفع العجز الفعلي إلى نحو 7.14 مليار دينار (وزارة المالية، 2026). ويعكس هذا التطور عدم التناسب بين سرعة تراجع الموارد العامة ومحدودية المرونة المتاحة لتعديل الإنفاق في الأجل القصير. ولا تقتصر آثار تراجع الإيرادات على الحسابات الحكومية، بل قد تمتد إلى معدل النمو الاقتصادي إذا استدعى التصحيح المالي خفض الإنفاق أو تأجيل المشروعات العامة؛ إذ يمكن أن يؤثر ذلك في الطلب المحلي واستثمارات الشركات وفرص التوظيف. وفي المقابل، قد يؤدي استمرار العجز دون إطار مالي متوسط الأجل إلى زيادة الاحتياجات التمويلية وتقليص القدرة على مواجهة الصدمات المستقبلية. ومن ثم، لا يتمثل الهدف في منع العجز في جميع الظروف، بل في الحد من تقلبات الرصيد المالي، وتجنب تحول الصدمات المؤقتة إلى اختلالات هيكلية مستمرة. ومن ثم يمكن القول ان قدرة الحكومة على مواجهة تراجع الإيرادات تتوقف على هيكل الإنفاق العام ومدى مرونة بنوده وإمكانات إعادة ترتيب الأولويات. فوفقًا لتقديرات موازنة السنة المالية 2025/2026، استحوذت الأجور والدعم على 79.5 % من إجمالي المصروفات المقدرة، مقابل 9.1 % للمصروفات الرأسمالية و11.4 % كمصروفات اخرى (وزارة المالية، 2025). ولا يعني هذا الهيكل بالضرورة أنه مع خفض الرواتب أو الدعم فيترتب عليه تحقيق استدامة مالية، ما لم يقترن هذا بمستهدفات ذات صلة بتحسين كفاءة الإنفاق وإعادة توجيه موارده، مع تحسين كفاءة تخصيص الموارد العامة وفقا للأولويات الوطنية. وفي هذا السياق، تتضمن توصيات صندوق النقد الدولي [4]المقترحة للإصلاح المالي ما يلي (صندوق النقد الدولي، 2026): تطوير آلية لتحديد الأجور ترتبط بالأداء، والعمل تدريجيًا على تقليص الفجوة بين مستويات الأجور في القطاعين العام والخاص، إلى جانب وضع سقف للتعيينات الحكومية. رفع أسعار الوقود والكهرباء والمياه تدريجيًا باتجاه متوسطات دول مجلس التعاون الخليجي، مع توفير تحويلات نقدية موجهة لحماية الفئات الأكثر احتياجًا من الآثار التوزيعية للإصلاح. زيادة الاستثمار العام المدرج في الموازنة بنحو نقطتين مئويتين من الناتج المحلي الإجمالي على المدى المتوسط، وفقًا لتوصية الصندوق. تعزيز كفاءة الإنفاق من خلال تطوير منظومة المشتريات العامة، وزيادة المنافسة والشفافية، والتوسع في المشتريات الإلكترونية، وتحسين إدارة العقود الحكومية. إخضاع المشروعات الاستثمارية لتقييم اقتصادي مسبق، ومتابعة تكاليف تنفيذها وجداولها الزمنية، وقياس العائد المتحقق منها. الاستدامة المالية والعدالة بين الأجيال تتجاوز الاستدامة المالية قدرة الدولة على تمويل النفقات العامة خلال المدى القصير، إذ تتعلق بقدرتها على الوفاء بالتزاماتها على المدى الطويل، مع توزيع منافع الثروة النفطية بين الأجيال الحالية والمستقبلية. وفي هذا الإطار، استنتج صندوق النقد الدولي أن الوضع الخارجي للكويت في عام 2025 كان أضعف مما تبرره الاجراءات الاقتصادية المنفذة وإطار التخطيط متوسطة الأجل، مؤكدا إلى الإفراط في الاعتماد على صادرات النفط وعدم كفاية ادخار الإيرادات النفطية ضمن العوامل المفسرة لهذا الاستنتاج. كما أوصى الصندوق بضرورة تحقيق ضبط مالي تدريجي يعادل نحو 1% من الناتج المحلي الإجمالي سنويًا على مدى العقد المقبل. ويهدف الضبط المالي المقترح إلي تحقيق العدالة بين الأجيال من خلال توجيه جزء من عوائد النفط إلى بناء أصول مالية وإنتاجية مستدامة، والاستثمار في رأس المال البشري والبنية التحتية ذات العائد الاقتصادي والاجتماعي. وبذلك، لا تتحول الثروة النفطية إلى إنفاق استهلاكي يخدم الأجيال الحالية فحسب، بل توجه للمساهمة في تعزيز قدرة الاقتصاد على توليد الدخل والفرص الإنتاجية حتى مع تراجع الأهمية النسبية للقطاع النفطي مستقبلًا. ولا يعني الضبط المالي خفض جميع بنود الإنفاق بالنسبة نفسها، بل يستلزم إعادة ترتيب الأولويات وفق العائد الاقتصادي والاجتماعي، وحماية الإنفاق الضروري على التعليم والصحة والبنية التحتية المنتجة، وتحسين استهداف الدعم. كما يتطلب تحقيق هذا الضبط عدم الاكتفاء بقياس الوفر المحقق أو انخفاض العجز في سنة بعينها، بل النظر أيضًا إلى آثارها في الدين العام والنمو الاقتصادي والتوظيف وتوزيع الدخل وجودة الخدمات العامة. وبهذا المعنى، تتحقق الاستدامة المالية عندما تنجح الكويت في المواءمة بين الانضباط المالي، وكفاءة تخصيص الموارد، واستقرار الاقتصاد، والعدالة في توزيع منافع الثروة عبر الأجيال. [4] من شأن تنفيذ هذه التوصيات تحسين توجيه الموارد العامة، غير أن أثارها الفعلية تتوقف على مستويات الرقابة والأشراف واستدامة الإصلاحات. هيكل الإيرادات غير النفطية وخيارات نموها لا يكفي تصنيف الإيرادات العامة إلى نفطية وغير نفطية للحكم على مدى استدامتها؛ إذ تتباين الإيرادات غير النفطية من حيث مصادرها، ودرجة انتظامها، ومدى ارتباطها بالنشاط الاقتصادي، وقدرة الدولة على تنميتها بصورة مستدامة. ومن ثم، يتطلب تقييم فرص التنويع تحليل مكونات الإيرادات، والتمييز بين الإيرادات المستدامة التي يمكن الاعتماد عليها في تمويل النفقات العامة، والإيرادات الاستثنائية التي قد توفر حصيلة مؤقتة دون أن تضمن تدفقات مالية مماثلة في السنوات التالية. جدول (7) هيكل الإيرادات غير النفطية في الكويت (2024/2025) البند القيمة (مليون دينار كويتي) النسبة من الإيرادات غير النفطية (%) الضرائب والرسوم 606.5 22.5 المساهمات الاجتماعية 112.0 4.1 الإيرادات الأخرى * 1,975.1 73.2 التخلص من أصول غير تشغيلية أخرى 5.9 0.2 الإجمالي 2,699.4 100 المصدر: بنك الكويت المركزي (2025). * تشمل "الإيرادات الأخرى" دخل الملكية ومبيعات السلع والخدمات والغرامات والجزاءات والمصادرات والإيرادات المتنوعة غير المصنفة في بند آخر. وتكشف البيانات بالجدول السابق عن تركز الإيرادات غير النفطية في بند "الإيرادات الأخرى"، الذي يمثل نحو 73.2 % من الإجمالي، مقابل 22.5 % للضرائب والرسوم و4.1 % للمساهمات الاجتماعية. وترتبط مصادر الإيرادات الأخرى، بعدد من البنود الهامة والتي تشمل دخل الملكية ومبيعات السلع والخدمات، والغرامات، والجزاءات، والمصادرات، وجميعها مصادر مختلفة وفقا لطبيعتها وتختلف حسب درجة استقرارها وقابليتها للنمو. فدخل الملكية قد يرتبط بعوائد الأصول والاستثمارات الحكومية، بينما تتأثر حصيلة مبيعات السلع والخدمات بحجم النشاط وجودة الخدمات وآليات تسعيرها، وتختلف الغرامات والجزاءات عن الإيرادات التي تنشأ بصورة مباشرة عن تقديم خدمات أو ممارسة نشاط اقتصادي[5]. [5] يتطلب تحقيق الضبط المالي، بناء على الهيكل السابق، تفكيك بند الإيرادات الأخرى إلى مكوناته الفرعية، وتحديد نصيب كل مكون من الإيرادات الاجمالية وتقسيمه إلى إيرادات متكررة وغير متكررة، وقياس تطوره عبر عدة سنوات. كما ينبغي تحليل السيناريوهات البديلة لمصادر تلك الإيرادات فمثلا يمكن التمييز بين الإيرادات الناتجة عن تشغيل الأصول العامة بكفاءة والإيرادات المتحققة من بيعها؛ فبيع أحد الأصول قد يوفر موارد مالية فورية، لكنه قد يؤدي إلى فقدان عوائده مالية مستقبلية، ما لم تُستخدم حصيلته في استثمار يحقق عائدًا اقتصاديًا أو ماليًا مناسبًا. خيارات تنمية الإيرادات غير النفطية يتطلب توسيع الإيرادات غير النفطية في الكويت الجمع بين تحسين كفاءة تحصيل الموارد القائمة، والتطوير التدريجي والمحسوب للنظام الضريبي، ورفع كفاءة إدارة الأصول العامة، وتنمية الأنشطة الاقتصادية القادرة على توليد إيرادات مستدامة، وبحيث لا يقتصر الهدف على زيادة الحصيلة في الأجل القصير، بل يمتد إلى بناء قاعدة إيرادات أكثر تنوعًا وانتظامًا، تقل حساسيتها لتقلبات أسعار النفط، وتدعم استدامة المالية العامة دون تحميل الأفراد والشركات أعباءً غير متناسبة. مراجعة الرسوم وتحسين العلاقة بين الحصيلة وجودة الخدمات يمكن أن تساهم مراجعة رسوم الخدمات الحكومية في تعزيز الإيرادات، شريطة أن تستند إلى معايير واضحة تراعي تكلفة تقديم الخدمة وجودتها، وآثار التسعير على الأفراد والشركات. فقد يؤدي رفع الرسوم دون تحسين الخدمات أو مراجعة أوجه الدعم غير الموجه إلى زيادة تكاليف ممارسة الأعمال وإضعاف القدرة التنافسية لبعض الأنشطة الاقتصادية. وفي المقابل، يمكن أن يؤدي تحسين جودة الخدمات وتبسيط الإجراءات وتقليص الوقت والتكلفة اللذين تتحملهما الشركات إلى تعزيز النشاط الاقتصادي، بما يوسع القاعدة التي تتولد عنها الإيرادات العامة أو بمعني اخر زيادة الوعاء الضريبي. ومن ثم، ينبغي أن تستند سياسة الرسوم إلى تقييم اقتصادي واجتماعي يوازن بين استرداد تكلفة الخدمات، وكفاءة تخصيص الموارد، والقدرة على تحمل الأعباء. رفع كفاءة تحصيل الموارد المالية القائمة تستطيع الحكومة تعزيز الإيرادات المحصلة فعليًا من خلال تحديث قواعد البيانات، وربط الأنظمة المالية بين الجهات الحكومية، ورقمنه الفوترة وطرق الدفع، ومراجعة الإعفاءات والمتأخرات، وتحسين إجراءات متابعة المستحقات. ويتيح هذا المسار تقليص الفجوة بين الإيرادات المستحقة والإيرادات المحصلة، مع الحد من الاعتماد على زيادة المعدلات أو استحداث رسوم جديدة. ويتطلب تقييم نتائج هذه الإجراءات نشر مؤشرات دورية تشمل نسبة التحصيل إلى المستحقات، وحجم المتأخرات، وتكلفة التحصيل، والمدة اللازمة لإنجاز المعاملات، إلى جانب توضيح أسباب التغير في الحصيلة بين السنوات المالية. التطوير التدريجي للنظام الضريبي أوصى صندوق النقد الدولي بتوسيع نطاق ضريبة دخل الشركات البالغة 15 % ليشمل الشركات المحلية، إلى جانب تطبيق الضريبة الانتقائية الخليجية وضريبة القيمة المضافة بمعدل 5 %، بهدف تعزيز تعبئة الإيرادات غير النفطية. ويتطلب تنفيذ هذه الإصلاحات تقييمًا مسبقًا لأثرها على الأفراد والشركات والقطاعات الاقتصادية المختلفة، وتحديد نطاق تطبيقها ونطاق الإعفاءات، وتطوير نظم التسجيل والإقرار والسداد، ورفع جاهزية الإدارة الضريبية مع توفير فترة انتقالية مناسبة. تطبيق الضريبة التكميلية على الكيانات متعددة الجنسيات أصدرت الكويت المرسوم بقانون رقم 157 لسنة 2024 بشأن إصدار قانون الضريبة على مجموعة الكيانات متعددة الجنسيات، واستحدثت بموجبه ضريبة الحد الأدنى المحلية التكميلية، التي بدأ سريانها على الفترات المالية التي تبدأ في 1 يناير 2025 أو بعده. وتشمل القواعد الكيانات متعددة الجنسيات التي تبلغ إيراداتها العالمية الموحدة 750 مليون يورو أو أكثر في سنتين على الأقل من السنوات المالية الأربع السابقة، بهدف ضمان ألا يقل معدل الضريبة الفعلي على الدخل المشمول في الكويت عن 15% وفق القواعد ذات الصلة. رفع كفاءة إدارة الأصول العامة يمكن تنمية الإيرادات العامة من خلال مراجعة عوائد الأراضي والمرافق والعقود الحكومية، وتحسين تشغيل الأصول غير المستغلة، وتقييم شروط الانتفاع بها، وتعزيز الشفافية في أداء الاستثمارات الحكومية. ويقتضي ذلك إعداد سجل متكامل للأصول، وتحديد تكاليف تشغيلها وصيانتها وعوائدها، ومقارنة أدائها بالبدائل المتاحة، بما في ذلك الشراكات مع القطاع الخاص عندما تثبت جدواها الاقتصادية والمالية. تنمية الأنشطة الاقتصادية المولدة للإيرادات العامة المستدامة لا يمكن تحقيق تحول مستدام في هيكل الإيرادات العامة من خلال الأدوات المالية وحدها؛ إذ يتطلب الأمر توسيع قاعدة الأنشطة الاقتصادية غير النفطية، بما يدعم نمو الإيرادات العامة من مصادر متنوعة. وتشمل المجالات المقترحة دعم نمو الخدمات اللوجستية، والخدمات المالية والتكنولوجيا المالية، والسياحة، والأعمال والخدمات المهنية، والصناعات المرتبطة بالطاقة النظيفة. ويتطلب ذلك وضع خريطة تنويع اقتصادي طويلة الأجل تتضمن ترتيب الأولويات وفق الطلب المتوقع، والمزايا النسبية للكويت، وقدرة القطاع الخاص على المنافسة، وحجم الاستثمار المطلوب، وقدرة الأنشطة على توفير فرص العمل وتوليد قيمة مضافة. ومن ثم يتطلب هذا الاتجاه تحسين بيئة الأعمال، وتسهيل تأسيس الشركات وتوسعها، وتطوير البنية التحتية الداعمة للقطاع الخاص بما يتيح له توسيع الأنشطة الإنتاجية والخدمية القادرة على توليد عوائد مالية تضاف للخزانة العامة للدولة. الاحتياجات التمويلية والاقتراض العام يمثل الاقتراض العام إحدى أدوات إدارة عجز الموازنة، غير أن أثره في الاستدامة المالية يتوقف على تكلفة التمويل، وآجال الاستحقاق، والغرض من الاقتراض، وقدرة الدولة على الوفاء بالتزاماتها دون الإخلال بتمويل الخدمات العامة والاستثمارات ذات الأولوية. وفي هذا الإطار، صدر في 26 مارس 2025 المرسوم بقانون رقم 60 لسنة 2025 بشأن التمويل والسيولة، محددًا سقف الدين العام عند 30 مليار دينار كويتي، أو ما يعادله من العملات الأجنبية القابلة للتحويل، ومتيحًا إصدار أدوات مالية بآجال استحقاق تصل إلى 50 سنة، مع تحديد مدة سريان القانون بخمسين سنة من تاريخ العمل به. وقد فتح هذا التشريع المجال أمام تنويع مصادر التمويل وتطوير سوق الدين المحلي (صندوق النقد الدولي، 2026). كذلك في سبتمبر 2026، صدر المرسوم بقانون رقم 81 لسنة 2026 بتعديل بعض أحكام المرسوم بقانون رقم 106 لسنة 1976 بشأن احتياطي الأجيال القادمة، وأجاز الاقتراض من الاحتياطي لدعم الاحتياطي العام للدولة وفق شروط وضوابط محددة. ويوفر هذا التعديل قناة تمويل إضافية. مع ملاحظة أن هذا التعديل لا يجعل الاقتراض من احتياطي الأجيال القادمة مماثلًا لإصدار السندات في سوق المال؛ فالأول ينشئ التزامًا ماليًا بين الاحتياطي والاحتياطي العام وفق للضوابط الموضوعة، بينما يترتب على الاقتراض من سوق المال التزام تجاه المستثمرين وفق شروط أدوات الدين، وبالتالي عبء أكثر. وفي هذا السياق، أوصى صندوق النقد الدولي بتطوير إطار مالي متوسط الأجل، يمتد لثلاث إلى خمس سنوات على الأقل، يتضمن قواعد مالية، من بينها سقف للدين العام ومستهدف للرصيد المالي غير النفطي، إلى جانب إعداد استراتيجية متوسطة الأجل لإدارة الدين ونشر جدول لإصدارات أدوات الدين. كما أوصى بتطوير إطار لإدارة الأصول والالتزامات السيادية، وإجراء تقييمات دورية لإدارة الاستثمار العام، بما يساعد على تحديد المخاطر المالية والالتزامات المحتملة المرتبطة بالمشروعات والاستثمارات العامة. كذلك أوصى الصندوق بتنويع أدوات التمويل وآجال الاستحقاق بين الإصدارات المحلية والخارجية وفقاً لمستويات التكلفة والمخاطر، مع مراعاة مخاطر إعادة التمويل وتقلب أسعار الفائدة وسعر الصرف، ومدى توافر قاعدة مستقرة من المستثمرين. كما يتعين إخضاع المشروعات الممولة بالاقتراض العام لتقييم مسبق للعائد الاقتصادي والاجتماعي، وتكاليف التشغيل والصيانة، ومخاطر التأخير وتجاوز التكلفة، والالتزامات التي قد تنشأ عن الضمانات أو الشراكات مع القطاع الخاص. وتشمل مؤشرات المتابعة وتقييم الدين نسبة الدين العام إلى الناتج المحلي الإجمالي، وخدمة الدين إلى الإيرادات العامة، ومتوسط آجال الاستحقاق، والاحتياجات التمويلية الإجمالية والصافية، وتكلفة الاقتراض، وحصة الدين بالعملات الأجنبية، إلى جانب الرصيد المالي غير النفطي والضمانات والالتزامات المحتملة للمؤسسات العامة والشراكات مع القطاع الخاص. تجارب دول مجلس التعاون الخليجي لدعم استدامة الإيرادات العامة اعتمدت دول مجلس التعاون الخليجي تاريخيًا على الإيرادات النفطية في تمويل جانب كبير من الإنفاق العام، مع محدودية الضرائب العامة على الاستهلاك والدخل مقارنة بالعديد من اقتصادات العالم الأخرى. غير أن تقلب أسعار الطاقة، وتزايد الاحتياجات التمويلية، وارتفاع الالتزامات الجارية، وتوجه الاقتصاد العالمي نحو خفض الانبعاثات، دفعت دول المجلس إلى تبني إصلاحات متفاوتة في توقيتها ونطاقها، شملت تطبيق الضرائب غير المباشرة، وتطوير الإدارة الضريبية، وإعادة هيكلة الدعم، وتحسين كفاءة الإنفاق العام، وتوسيع أدوات التمويل العام. جدول (8): تطبيق ضريبة القيمة المضافة والضريبة الانتقائية في دول مجلس التعاون الخليجي الدولة ضريبة القيمة المضافة بدء تطبيق الضريبة الانتقائية السعودية 5 % منذ يناير 2018، ثم 15% منذ يوليو 2020 2017 الإمارات العربية المتحدة 5 % منذ يناير 2018 2017 البحرين 5 % منذ يناير 2019، ثم 10% منذ يناير 2022 2017 سلطنة عُمان 5 % منذ أبريل 2021 2019 المصدر: الجهات الضريبية الوطنية في السعودية، والإمارات، والبحرين، وعُمان. ويلاحظ من الجدول أن معدل ضريبة القيمة المضافة بالسعودية قد ارتفع من 5% إلى 15% في يوليو 2020. كما رفعت البحرين المعدل من 5% إلى 10% اعتبارًا من يناير 2022، في حين حافظت الإمارات وعُمان على معدل أساسي قدره 5% حتى تاريخ إعداد المقارنة. ولا تنعكس هذه الإصلاحات مباشرة على حجم الإيرادات العامة، بل يتوقف تأثيرها على كفاءة الإدارة الضريبية، ودرجة الامتثال، واتساع القاعدة الخاضعة، وتكلفة التطبيق، ومدى قدرة المنشآت على استيعاب المتطلبات المحاسبية والإجرائية. ويمكن عرض ملامح الإصلاح المالي للتجارب السابقة على النحو التالي: المملكة العربية السعودية تعكس التجربة السعودية توجهًا لزيادة الإيرادات غير النفطية من خلال الجمع بين الإصلاح الضريبي والتحول الرقمي. فقد طبقت المملكة ضريبة القيمة المضافة بنسبة 5% في يناير 2018، ثم رفعتها إلى 15% في يوليو 2020 (هيئة الزكاة والدخل، 2020). كما طبقت الفوترة الإلكترونية على مرحلتين؛ بدأت الأولى في ديسمبر 2021 لإلزام المنشآت بإصدار الفواتير إلكترونيًا وحفظها، بينما بدأت الثانية في يناير 2023 لربط أنظمة الفوترة بمنصة «فاتورة» التابعة لهيئة الزكاة والضريبة والجمارك (هيئة الزكاة والضريبة والجمارك، 2021، 2023). وتبرز أهمية هذه التجربة في تكامل الإصلاح الضريبي مع التحول الرقمي، بما يدعم متابعة المعاملات والتحقق منها وتحسين الامتثال الضريبي. ومع ذلك، يتوقف أثر هذه الإجراءات على جودة البيانات وكفاءة الرقابة والقدرة على معالجة المخالفات. وامتدت الإصلاحات إلى إدارة المالية العامة، من خلال تعزيز الاستدامة المالية، وتنمية الإيرادات غير النفطية، ورفع كفاءة الإنفاق، وتطوير إدارة الدين العام والمشتريات الحكومية (رؤية السعودية 2030، 2021؛ هيئة كفاءة الإنفاق والمشروعات الحكومية، د.ت.). كما شملت برامج الدعم الموجه للأسر، مثل «حساب المواطن»، بهدف تخفيف آثار الإصلاحات الاقتصادية على المستفيدين. سلطنة عُمان حققت عُمان تحسنًا في مؤشرات المالية العامة؛ إذ سجلت فائضًا ماليًا بنحو 3.3% من الناتج المحلي الإجمالي في عام 2024، وانخفض الدين الحكومي إلى 36.1% من الناتج بحلول سبتمبر 2025، وفق بيانات صندوق النقد الدولي. ومع ذلك، يظل تنويع الإيرادات ضروريًا للحد من تأثر المالية العامة بتقلبات أسعار النفط والغاز ومستويات الإنتاج. وشملت الإصلاحات تطبيق ضريبة القيمة المضافة بنسبة 5% في أبريل 2021، وتطوير الإدارة الضريبية، وإصدار قانون ضريبة دخل الأفراد بالمرسوم السلطاني رقم 56/2025. ومن المقرر بدء تطبيق الضريبة في مطلع عام 2028، بنسبة 5% على الدخول الخاضعة التي تتجاوز حد الإعفاء السنوي البالغ 42 ألف ريال عُماني، وفقًا لأحكام القانون. وبذلك، تمثل الضريبة إصلاحًا تشريعيًا مستقبليًا، وليست مصدرًا قائمًا للإيرادات حتى الآن. وتبرز التجربة العُمانية أهمية تنويع مصادر الإيرادات تدريجيًا، بالتوازي مع تحسين كفاءة الإنفاق، وتعزيز التخطيط المالي متوسط الأجل، وتحسين إدارة الأصول والالتزامات السيادية. الإمارات العربية المتحدة طبقت الإمارات ضريبة القيمة المضافة بنسبة 5% في يناير 2018، وبدأت تطبيق ضريبة الشركات على السنوات المالية التي تبدأ في 1 يونيو 2023 أو بعده. ويبلغ معدل ضريبة الشركات 0% على الدخل الخاضع للضريبة حتى 375 ألف درهم، و9% على الجزء الذي يتجاوز هذا الحد، وفقًا للقواعد القانونية المقررة، مع أحكام خاصة لبعض الفئات والأنشطة. ويتبين من التجربة الإماراتية أن نجاح النظام الضريبي لا يعتمد على معدلات الضرائب وحدها، بل يتأثر أيضًا بحدود الخضوع، والإعفاءات، وقواعد احتساب الدخل، ومتطلبات التسجيل والإقرار. ويسهم وضوح القواعد واستقرارها في تعزيز الامتثال الضريبي ومساعدة المنشآت على التخطيط لاستثماراتها، مع مراعاة أثر النظام في الحصيلة الضريبية والتنافسية الاقتصادية. البحرين أعلنت البحرين في 29 ديسمبر 2025 حزمة إجراءات لتعزيز استدامة المالية العامة. وشملت خفض المصروفات الإدارية الحكومية بنسبة 20%، وزيادة مساهمات الشركات الحكومية في الموازنة، واقتراح ضريبة بنسبة 10% على أرباح الشركات المحلية التي تتجاوز حدًا معينًا، مع استهداف بدء تطبيقها في عام 2027. كما تضمنت الحزمة مراجعة بعض رسوم الخدمات وأسعار الغاز الطبيعي، والكهرباء، والمياه، والوقود. ويتطلب تقييم هذه الإجراءات التمييز بين القرارات المعلنة والتدابير الجاري تنفيذها والتشريعات المقترحة. فإعلان موعد مستهدف لا يعني بدء التنفيذ، كما أن إحالة مشروع قانون لا تعني إقراره. لذلك، ينبغي التحقق من الوضع التشريعي لضريبة الشركات المقترحة قبل تقدير حصيلتها أو اعتبارها إيرادًا محققًا. ويتبين من هذه التجربة أهمية الجمع بين زيادة الإيرادات، ومراجعة الرسوم والأسعار، وترشيد الإنفاق العام. ويتوقف نجاح هذه الإجراءات على تحديد العائد المالي المتوقع، ووضوح مسؤوليات التنفيذ، ومتابعة النتائج. كما ينبغي مراعاة آثار تعديل الرسوم وأسعار الطاقة على الأسر والشركات، مع توجيه تدابير الحماية إلى الفئات الأكثر تأثرًا، بما يحقق التوازن بين الاستدامة المالية والعدالة الاجتماعية وكفاءة تخصيص الموارد. الخاتمة والتوصيات تتمثل القضية المحورية لاستدامة المالية العامة في الكويت في الانتقال من الاعتماد الكبير على الإيرادات النفطية لتمويل الإنفاق الجاري إلى نموذج مالي أكثر تنوعًا وقدرةً على مواجهة الصدمات، مع توظيف الثروة النفطية في دعم قاعدة إنتاجية تتيح توليد إيرادات مستقرة على المدى الطويل. فالمشكلة لا تقتصر على تقلب أسعار النفط، بل تشمل أيضًا صعوبة تعديل بعض بنود الإنفاق بالسرعة نفسها التي تتغير بها الإيرادات، والحاجة إلى تحسين كفاءة الإنفاق العام، وتعزيز القدرة على تمويل الاستثمارات والخدمات دون الاعتماد المتكرر على الاقتراض أو الإجراءات الاستثنائية. وتؤكد بيانات المالية العامة أهمية معالجة هذه الاختلالات بصورة متكاملة؛ إذ بلغت حصة الأجور والدعم نحو 79.5% من المصروفات المقدرة في موازنة السنة المالية 2025/2026، بما يحد من المرونة المتاحة لإعادة توزيع الإنفاق عند حدوث صدمات مالية، وإن كان ذلك لا يعني أن هذه البنود قابلة للخفض العام أو الفوري. كما يشير صندوق النقد الدولي إلى أن استمرار الاعتماد المرتفع على الإيرادات الهيدروكربونية، في ظل الضغوط المتوقعة على الرصيد المالي، يستدعي إطارًا ماليًا متوسط الأجل يجمع بين تعبئة الإيرادات غير النفطية، وترشيد الإنفاق الجاري، ورفع كفاءة الاستثمار العام، وتحسين إدارة الدين والأصول والالتزامات السيادية. وفي ضوء التحليل السابق، يمكن اقتراح الاتي: إعداد إطار مالي واستراتيجية للإيرادات متوسطة الأجل يوصى بوضع إطار مالي متجدد لخمس سنوات على الأقل، يستند إلى إطار اقتصادي كلي متوسط الأجل، يربط تقديرات الإيرادات والنفقات والعجز والدين بمسارات بديلة لأسعار النفط ومستويات الإنتاج والنمو الاقتصادي وكلفة التمويل. وينبغي أن يتضمن الإطار قواعد مالية واضحة، من بينها سقف للدين العام ومستهدف للرصيد المالي غير النفطي، مع تحديد مسار تدريجي قابل للتنفيذ لتصحيح الاختلالات المالية. ويُستكمل ذلك باستراتيجية للإيرادات غير النفطية تحدد مصادرها والإصلاحات المطلوبة والجهات المسؤولة ومراحل التنفيذ ومؤشرات المتابعة. وتتسق هذه التوصية مع دعوة صندوق النقد الدولي إلى تطوير إطار مالي متوسط الأجل تدعمه قواعد مالية محددة. تطوير بيانات الإيرادات والإدارة المالية وتقييم الإعفاءات يتطلب تحسين السياسة المالية نشر بيانات أكثر تفصيلًا وانتظامًا عن مكونات الإيرادات النفطية وغير النفطية، والإيرادات المستحقة والمحصلة، والمتأخرات، وتكلفة الإعفاءات والحوافز، والفروق بين التقديرات والنتائج الفعلية. كما ينبغي التمييز بوضوح بين الإيرادات المتكررة والإيرادات الاستثنائية، وعدم التعامل مع العوائد غير المتكررة باعتبارها بديلًا دائمًا للإصلاح الهيكلي. ويوصى بإجراء مراجعة دورية للإعفاءات والحوافز لتقييم جدواها الاقتصادية والاجتماعية ومدى إسهامها في الاستثمار والتوظيف والإنتاجية. ويمكن متابعة التقدم من خلال مؤشرات تشمل نمو الإيرادات غير النفطية المتكررة، ونسبة التحصيل إلى المستحقات، وتكلفة تحصيل الإيرادات، والحصيلة المالية الصافية للحوافز والإعفاءات. تنفيذ إصلاحات ضريبية تدريجية تراعي الجاهزية والأثر الاقتصادي والاجتماعي ينبغي أن تقوم استراتيجية الإصلاح الضريبي في الكويت على التدرج، والتنسيق الخليجي، وتقييم الآثار الاقتصادية والاجتماعية، بدلًا من التركيز على الحصيلة المتوقعة وحدها. وتشمل الخيارات التي أوصى صندوق النقد الدولي بدراستها تطبيق ضريبة القيمة المضافة بنسبة 5%، والضريبة الانتقائية، وتوسيع نطاق ضريبة دخل الشركات ليشمل الشركات المحلية. ووفق تقرير الصندوق الصادر في فبراير 2026، لم تكن هذه الضرائب قد طُبقت بعد، وكانت السلطات تعمل على إعداد خطط للإصلاح؛ لذا يجب التعامل معها بوصفها خيارات مقترحة، لا سياسات نافذة. ويُفضل أن يسبق التطبيق تقييم الجاهزية التشريعية والإدارية والرقمية، وتقدير الحصيلة الصافية وتكاليف الامتثال وآثار الضرائب في الأسعار والتنافسية. كما ينبغي وضع آليات واضحة للتسجيل والتحصيل والاسترداد، مع تدابير لحماية الأسر الأقل دخلًا. ويمكن أيضًا التوسع تدريجيًا في ضريبة الشركات، مع تبسيط الإجراءات للمنشآت الصغيرة ومراعاة حجم المنشأة وطبيعة نشاطها. أما ضريبة الدخل الشخصي، فيمكن بحثها على المدى الطويل في ضوء التجارب الخليجية، ومنها التجربة العُمانية التي أقرت ضريبة على دخول الأفراد يبدأ تطبيقها في عام 2028، وفقًا للشروط والحدود المحددة في القانون. ومع ذلك، يتطلب الاستفادة من هذه التجربة مراعاة الاختلافات الاقتصادية والاجتماعية والإدارية بين الكويت وعُمان، بدلًا من نقل النموذج العُماني مباشرة. رفع كفاءة الإنفاق الجاري وتحسين استهداف الدعم. لا تتطلب الاستدامة المالية خفض الإنفاق العام بصورة شاملة، بل تحسين كفاءته وتوجيهه وفق الأولويات الاقتصادية والاجتماعية. ويشمل ذلك مراجعة برامج الدعم لضمان وصولها إلى المستحقين، مع تنفيذ أي تعديلات في الأسعار أو الدعم تدريجيًا، وتوفير حماية اجتماعية فعالة للفئات الأكثر تأثرًا. كما يتطلب الإصلاح تطوير تخطيط القوى العاملة الحكومية وفق الاحتياجات الفعلية، وتحسين نظم التوظيف والتقييم والحوافز، ومراجعة البدلات والمزايا وفق معايير واضحة للأداء والعدالة والاستدامة المالية. ويشمل أيضًا تحسين المشتريات الحكومية، والحد من الهدر، وتعزيز المنافسة والشفافية في التعاقدات. وينبغي تقييم هذه الإجراءات وفقًا لصافي الوفورات المالية المحققة، مع مراعاة أثرها في جودة الخدمات العامة والتوظيف ودخول الأفراد، بدلًا من الاكتفاء بقياس انخفاض الإنفاق محاسبيًا. تحسين كفاءة الاستثمار العام وربط الإنفاق الرأسمالي بالعائد التنموي. ينبغي تقييم المشروعات العامة قبل اعتمادها، من خلال دراسة تكاليفها ومنافعها الاقتصادية والاجتماعية، ومخاطر تنفيذها، وتكاليف تشغيلها وصيانتها، والتزاماتها المالية المستقبلية. وبعد بدء التشغيل، يجب تقييم النتائج للتحقق من تحقيق الأهداف والعوائد المتوقعة، مع مراجعة المشروعات المتأخرة أو المتجاوزة لميزانياتها واتخاذ الإجراءات التصحيحية اللازمة. وفي المقابل، ينبغي الحفاظ على الاستثمارات الضرورية ذات العائد المرتفع، خاصة في البنية التحتية والخدمات الأساسية والأنشطة الداعمة للإنتاجية والتنويع الاقتصادي. كما يجب تعزيز الشفافية في الإفصاح عن المشروعات والتزاماتها المالية، بما يشمل الالتزامات المحتملة الناتجة عن الشراكات بين القطاعين العام والخاص. ويتفق هذا التوجه مع توصيات صندوق النقد الدولي بشأن تحسين إدارة الاستثمار العام وتعزيز حوكمة مشروعات البنية التحتية من خلال التقييم والمتابعة الدورية. إدارة الدين العام والأصول السيادية ضمن استراتيجية متوسطة الأجل. يوصى بوضع استراتيجية متوسطة الأجل لإدارة الدين العام، تحدد أهداف الاقتراض وأدواته وآجاله وتكاليفه ومخاطره، بما يشمل مخاطر إعادة التمويل وتقلبات أسعار الفائدة والصرف. كما ينبغي ربط خطط الاقتراض والإصدارات بالاحتياجات التمويلية الفعلية وظروف السوق. ويُستحسن تطوير إطار لإدارة الأصول والالتزامات السيادية لتقييم المخاطر والعوائد على مستوى المالية العامة، مع متابعة الضمانات والالتزامات المحتملة المرتبطة بالمؤسسات والمشروعات الحكومية. كذلك، يجب التمييز بين الاقتراض من الأسواق واستخدام الأصول أو الاحتياطيات السيادية، لاختلاف كل منها في التكلفة والمخاطر وآثاره في السيولة والثروة العامة. والأهم أن الاقتراض لا يعالج وحده الاختلال الهيكلي بين الإيرادات والنفقات المتكررة، حتى مع اتساع القدرة القانونية على الاقتراض. لذا، ينبغي أن يكون جزءًا من إطار مالي متكامل يوازن بين الاحتياجات التمويلية واستدامة المالية العامة والحفاظ على حقوق الأجيال القادمة. ربط الإصلاح المالي بتنويع الاقتصاد وتعزيز القدرة على مواجهة المخاطر يلاحظ أنه لا تتحقق استدامة الإيرادات من خلال الإصلاح الضريبي وحده، بل تتطلب تنويع الأنشطة الاقتصادية القادرة على توليد قيمة مضافة وفرص عمل وصادرات وإيرادات عامة مستدامة. ولذلك، ينبغي تحديد أولويات التنويع وفقًا للطلب المحلي والخارجي والمزايا النسبية والقدرة التنافسية، مع قياس أثر السياسات في الإنتاجية والاستثمار الخاص والتوظيف والصادرات، ومدى مساهمة النمو الاقتصادي في زيادة الإيرادات العامة. كما يوصى بإجراء اختبارات ضغط دورية للموازنة لقياس قدرتها على مواجهة انخفاض أسعار النفط أو الإنتاج، وارتفاع تكاليف التمويل والاستيراد، وتباطؤ النمو العالمي، والتحولات في أسواق الطاقة. وينبغي أن يقترن كل سيناريو بخيارات استجابة محددة مسبقًا، بما يحافظ على الخدمات الأساسية والإنفاق المنتج، ويحد من الحاجة إلى إجراءات مالية طارئة ومتكررة. المراجع الأمانة العامة للمجلس الأعلى للتخطيط والتنمية. (2025). خطة التنمية السنوية 2025/2026. البوابة الإلكترونية الرسمية لدولة الكويت. الهيئة الاتحادية للضرائب (2026). ضريبة القيمة المضافة. تم الاسترجاع في أكتوبر 2026، من https://tax.gov.ae/ar/vat.aspx الهيئة الاتحادية للضرائب. (2026). ضريبة الشركات. تم الاسترجاع في أكتوبر 2026، من https://tax.gov.ae/ar/taxes/corporate.tax.aspx بنك الكويت المركزي (2025). الإيرادات العامة، بيانات بيوليو-سبتمبر 2025. تم الاسترجاع في أكتوبر 2026، من https://www.cbk.gov.kw/ar/statistics-and-publication/dynamic-statistical-releases/quarterly/2025/q3/27 حكومة الكويت (2026). رؤية الكويت 2035: كويت جديدة. تم الاسترجاع في أكتوبر 2026، من https://www.newkuwait.gov.kw/ رؤية السعودية 2030 (2026). برنامج الاستدامة المالية. تم الاسترجاع في أكتوبر 2026، من https://www.vision2030.gov.sa/ar/ صندوق النقد الدولي. (2025، 25 نوفمبر). خبراء الصندوق يختتمون بعثة مشاورات المادة الرابعة لعام 2025 مع سلطنة عُمان (بيان صحفي رقم 25/393). تم الاسترجاع في أكتوبر 2026، من https://www.imf.org/ar/news/articles/2025/11/24/pr-25393-oman-imf-staff-concludes-staff-visit صندوق النقد الدولي. (2026، 24 فبراير). المجلس التنفيذي للصندوق يختتم مشاورات المادة الرابعة لعام 2025 مع الكويت (بيان صحفي رقم 26/061). تم الاسترجاع في أكتوبر 2026، من https://www.imf.org/en/news/articles/2026/02/23/pr-26061-kuwait-imf-executive-board-concludes-2025-article-iv-consultation القبس. (2025، 26 مارس). صدور مرسوم قانون التمويل والسيولة رسميًا. وزارة المالية الكويتية (2026). الميزانية العامة للدولة للسنة المالية 2026/2027: ملخص الإيرادات والمصروفات. تم الاسترجاع في أكتوبر 2026، من https://www.mof.gov.kw
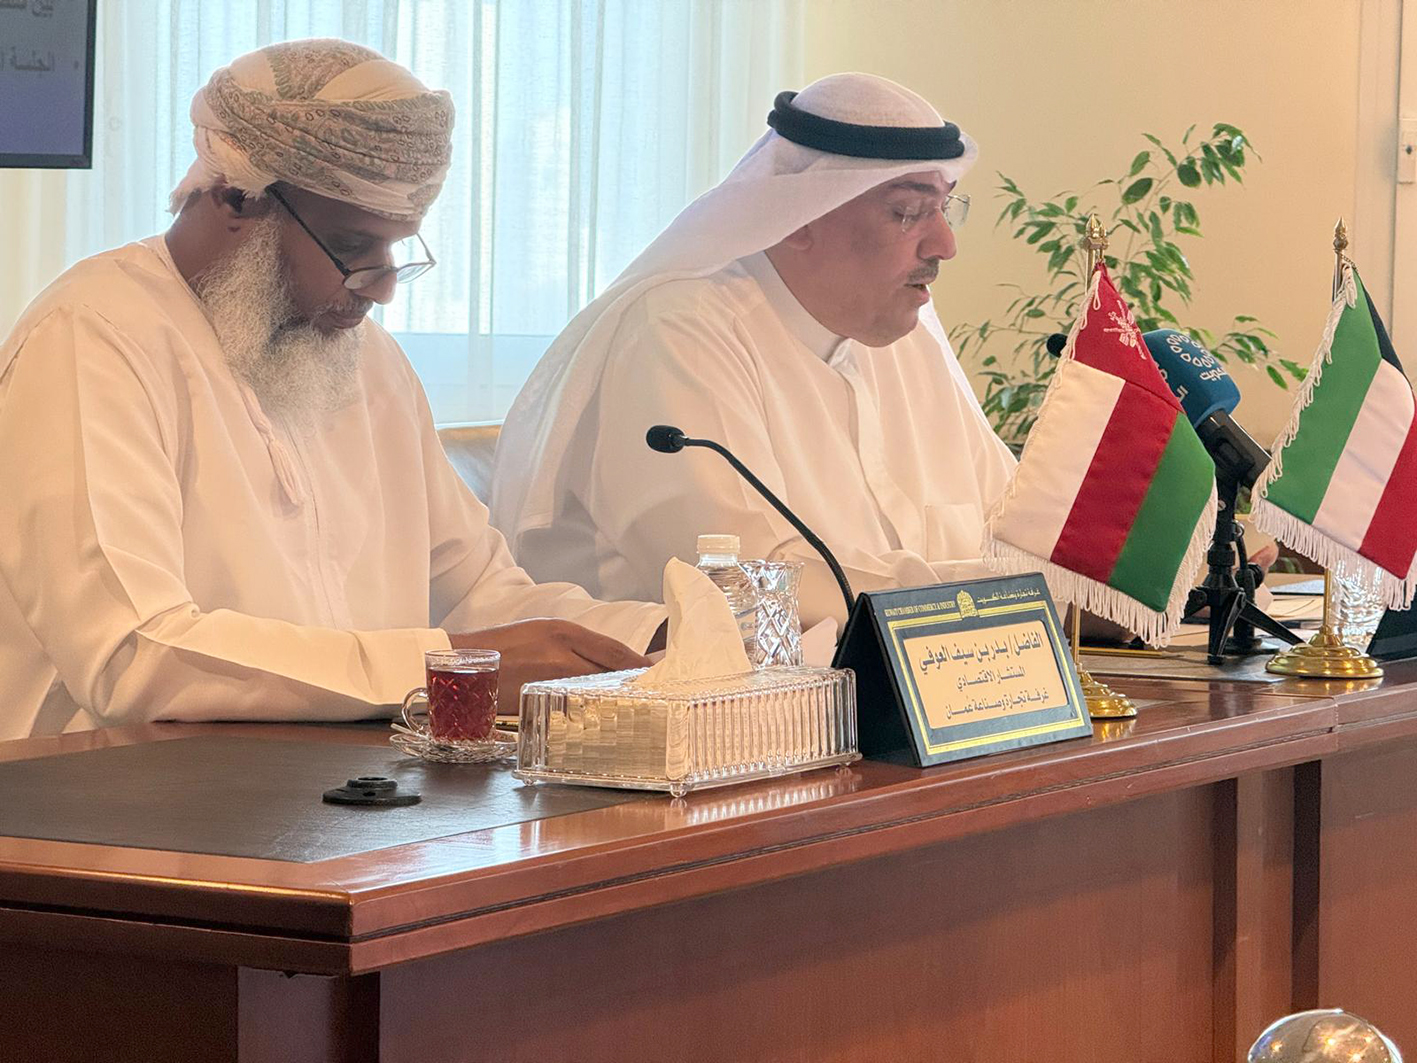
استضافت غرفة تجارة وصناعة الكويت، يوم الأربعاء 14 أكتوبر 2026، اللقاء التعريفي المشترك حول الخدمات اللوجستية والاستثمارية التي تقدمها سلطنة عُمان، بمشاركة وفد عُماني برئاسة المستشار الاقتصادي بغرفة تجارة وصناعة عُمان، السيد/ بدر بن سيف العوفي، إلى جانب عدد من ممثلي الجهات الحكومية المختصة في المنظومة اللوجستية، وذلك بهدف استعراض الفرص الاستثمارية والإمكانات اللوجستية العُمانية، وتعزيز التعاون الاقتصادي والتجاري بين الجانبين. وفي مستهل اللقاء، رحب السيد/ عماد الزيد – نائب المدير العام بالغرفة بالوفد العُماني، مشيدا بالعلاقات الأخوية والتاريخية التي تجمع دولة الكويت وسلطنة عُمان، وبالدور الذي تضطلع به السلطنة في دعم الشركات الكويتية خلال الظروف الإقليمية الراهنة، وتوفير التسهيلات اللازمة لاستمرار سلاسل الإمداد. وأكد أن هذا التعاون يعكس عمق العلاقات الثنائية وحرص البلدين على تعزيز التكامل الاقتصادي وتجاوز التحديات التي تواجه حركة التجارة. وأشارت الغرفة إلى أن الفرص الاقتصادية المتاحة بين البلدين تفوق حجم التعاون القائم، مؤكدةً أهمية البناء على العلاقات المتميزة لتوسيع الاستثمارات المشتركة، لا سيما في القطاعات اللوجستية والصناعية وخدمات الطاقة. كما استذكرت ملتقى الأعمال الكويتي - العُماني الذي استضافته الغرفة في 13 مايو 2024، على هامش زيارة حضرة صاحب الجلالة السلطان هيثم بن طارق إلى دولة الكويت، باعتباره إحدى المحطات المهمة في مسيرة تعزيزالتعاون بين مجتمعي الأعمال في البلدين. وفي كلمته، أعرب رئيس الوفد العماني السيد/ بدر العوفي عن شكره للغرفة على حسن التنظيم والاستقبال، مشيداً بمتانة العلاقات التاريخية والأخوية التي تمثل قاعدة راسخة لتطويرالعلاقات الاقتصادية والتجارية من ناحية الاستيراد والتصدير. وأكد أن اللقاء يشكل فرصة مهمة لتعزيز التكامل بين البلدين، وفتح آفاق جديدة أمام الشراكات الثنائية، خصوصاً في ظل التحديات التي يشهدها القطاع اللوجستي على المستوى الإقليمي والدولي. وأوضح العوفي، أن المنظومة اللوجستية العُمانية تتمتع بمقومات تنافسية تتيح للشركات الكويتية فرصاً متنوعة لدخول السوق العُماني والاستفادة من خدمات إعادة التصدير والتخزين والتوزيع والخدمات اللوجستية المتكاملة، مؤكداً جاهزية الموانئ العُمانية لاستقبال الشركات الكويتية ودعم احتياجاتها التجارية من ناحية الاستيراد والتصدير. وشدد على أهمية الانتقال من مرحلة استعراض الفرص إلى بناء شراكات عملية ومستدامة تحقق المصالح المشتركة للقطاع الخاص في البلدين. وشهد اللقاء تقديم عدد من العروض التخصصية التي استعرضت أبرز المقومات اللوجستية والاستثمارية في سلطنة عُمان، حيث قدم المقدم راشد المديلوي من شرطة عمان السلطانية عرضاً حول الخيارات اللوجستية في ظل المتغيرات الإقليمية، مسلطاً الضوء على مبادرة «الممر الأخضر» ودورها في تسهيل حركة البضائع وتعزيز انسيابية التجارة عبر المنافذ البرية والبحرية، بما يدعم عمليات التصدير وإعادة التصدير بين دول الخليج والأسواق العالمية. من جانبه، استعرض السيد هلال الراشدي من الهيئة العامة للمناطق الاقتصادية الخاصة دور المناطق الاقتصادية الخاصة والمناطق الحرة في سلطنة عُمان باعتبارها محركاً للنموالتجاري والاستثماري، موضحاً تنوع المناطق بين منطقة حرة وصناعية واقتصادية، وما توفره من حوافز وتسهيلات للمستثمرين، تشمل إمكانية التملك الأجنبي بنسبة 100%. ثم قدم السيد هلال الخروصي من مجموعة آسياد عرضاً حول خدمات المجموعة ودورها في الربط بين الأسواق الإقليمية والعالمية، مستعرضا دورها في إدارة 10 موانئ عمانية و 5 مناطق حرة واقتصادية، وتطوير منظومة الخدمات اللوجستية العُمانية، بما يسهم في تعزيز كفاءة سلاسل الإمداد وتوسيع الحضور العُماني في الأسواق العالمية، فضلاً عن دعم التنمية الاقتصادية وخلق قيمة مضافة للاقتصاد الوطني. كما قدم السيد ليث العلوي من موانئ صحار عرضاً حول خدمات الميناء، واستعرض مكانته كبوابة استراتيجية لتعزيز التجارة والربط اللوجستي بين سلطنة عُمان والأسواق الإقليمية والدولية، وما يوفره من إمكانات لدعم حركة البضائع وتطوير الخدمات اللوجستية وتعزيز فرص التعاون التجاري والاستثماري. وفي ختام اللقاء، فُتح باب النقاش وتبادل الآراء بين المشاركين حول الفرص المتاحة والتحديات اللوجستية وسبل الاستفادة من المقومات التي توفرها سلطنة عُمان لدعم الشركات الكويتية وتوسيع أنشطتها التجارية. وأعربت الغرفة عن شكرها للجانبين على المشاركة الفاعلة، مؤكدةً استمرار جهودها في توفير المنصات التي تجمع أصحاب الأعمال والمستثمرين، وتحويل الفرص المطروحة إلى مشاريع وشراكات ثنائية مستدامة تدعم المصالح الاقتصادية المشتركة للبلدين الشقيقين.
تعاون بحثي مع البنك الدولي يستند إلى إلمام الغرفة باحتياجات الشركات فرص للشركات الصغيرة والمتوسطة لتطوير أعمالها ورفع إنتاجيتها تطوير المهارات والبنية التحتية ضروري لتوسيع الاستفادة من التقنية الكويت، أكتوبر 2026: استعرضت غرفة تجارة وصناعة الكويت تجربة الشركات المحلية في تبنّي الذكاء الاصطناعي خلال إطلاق التقرير الاقتصادي الإقليمي للبنك الدولي. واستندت مداخلتها في مناقشة التقرير إلى إلمامها باحتياجات الشركات، وما يعوق استخدام التقنية، والدعم الذي يساعدها على توظيفها في أعمالها. وقد لفت هذا العمل اهتمام البنك الدولي، فمهّد لتعاون بحثي بين الجانبين أسهم في إعداد الفصل المخصص للذكاء الاصطناعي في التقرير. ويتناول التقرير، الصادر بعنوان «سد الفجوات واغتنام الفرص: الذكاء الاصطناعي والوظائف والنمو»، تداعيات الظروف الإقليمية على التجارة والاستثمار، خصوصاً في الاقتصادات الخليجية. ويؤكد أهمية حماية الأسر الأكثر عرضة للضغوط واستعادة القدرة الإنتاجية. كما يبحث ما يتيحه الذكاء الاصطناعي من فرص لرفع الإنتاجية وتطوير الأعمال ودعم النمو على المدى الطويل. وتكتسب هذه الفرص أهمية خاصة للكويت في مساعيها لتنويع القاعدة الإنتاجية وإيجاد مصادر جديدة للنمو وفرص العمل. ويعدّ التقرير رفع إنتاجية العاملين أبرز فرص الذكاء الاصطناعي في المدى القريب، مع احتمال أتمتة بعض الوظائف. وتتطلب الاستفادة الأوسع منه تطوير المهارات والبنية التحتية وتكييف التطبيقات مع اللغات والاحتياجات المحلية. ويمكن للشركات الصغيرة والمتوسطة ورواد الأعمال استخدام هذه الأدوات لتحسين سير العمل والوصول إلى خبرات أوسع وتطوير منتجات وخدمات جديدة. وتأتي مشاركة الغرفة ضمن تواصلها المستمر مع المؤسسات الدولية للاستفادة من البحوث والخبرات العالمية في تلبية احتياجات الشركات الكويتية. ومع تقدم دول الخليج في الذكاء الاصطناعي، تزداد أهمية هذا التبادل في مساعدة الشركات على تبنّي التقنية ورفع إنتاجيتها، بما يعزز مساهمة القطاع الخاص في النمو.
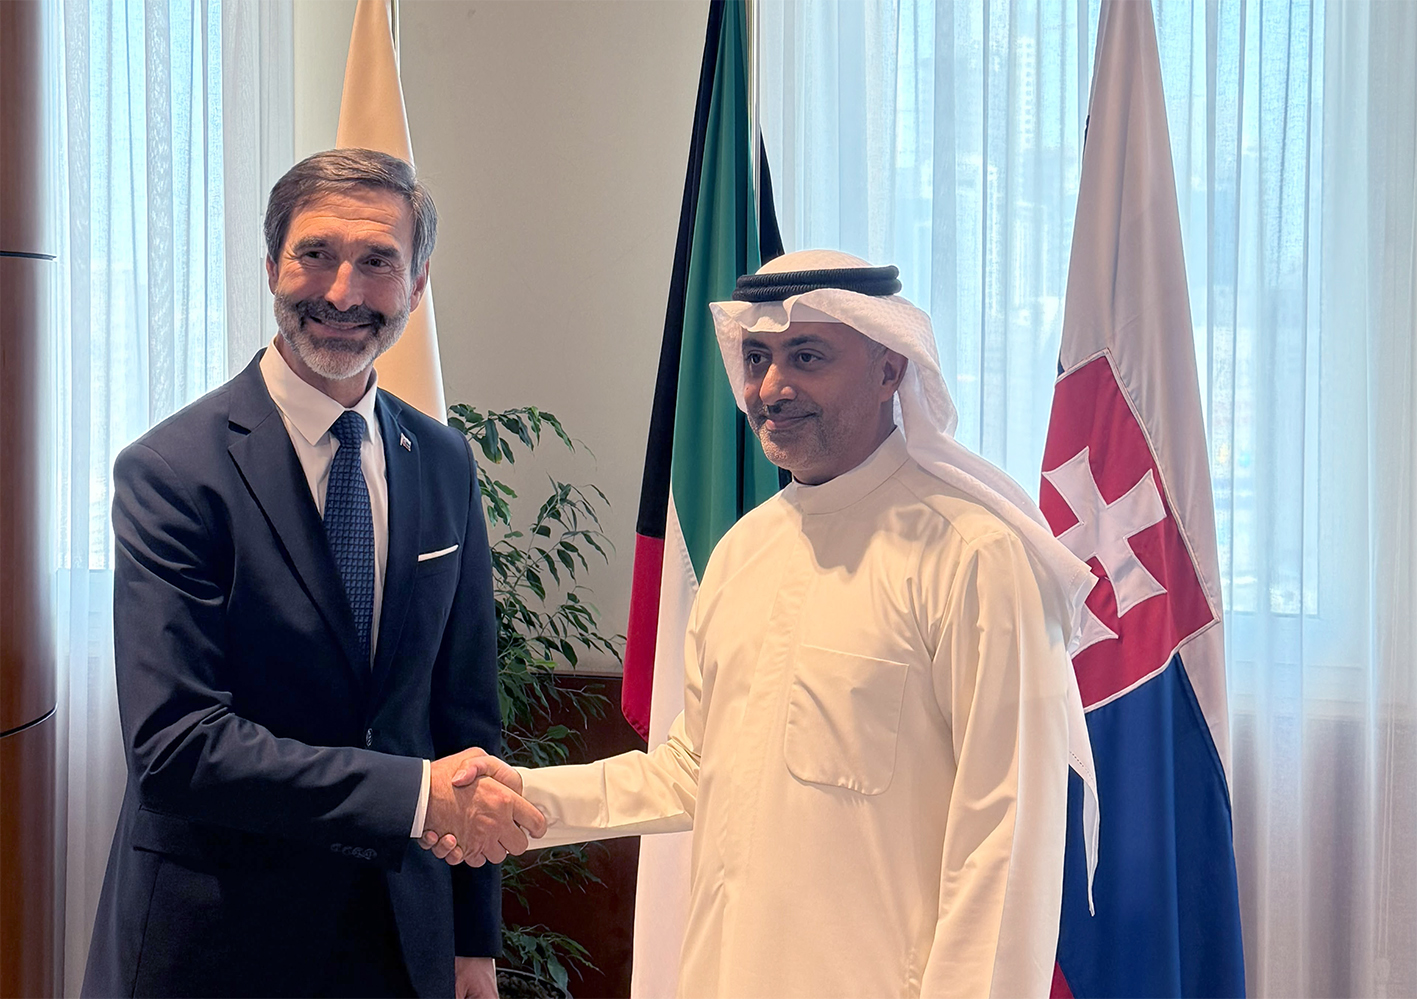
استقبلت غرفة تجارة وصناعة الكويت يوم الأربعاء 7 أكتوبر 2026، وفداً تجارياً رفيع المستوى من جمهورية سلوفاكيا، برئاسة معالي وزير الخارجية والشؤون الأوروبية السيد/ يوراي بلانر، وبحضور سعادة القائم بأعمال السفارة السلوفاكية السيد/ ماريان موليك، وممثلي قطاع الأعمال السلوفاكي. في مستهل اللقاء، رحبت الغرفة بالوفد السلوفاكي، مؤكدة أهمية الزيارة في دعم العلاقات التجارية بين البلدين، وفتح قنوات مباشرة للتواصل بين الشركات الكويتية والسلوفاكية، بما يسهم في التعرف على الفرص المتاحة وبناء شراكات اقتصادية ذات منفعة متبادلة. وتناول اللقاء أهمية البناء على الاتفاقيات الثنائية القائمة بين الكويت وسلوفاكيا، ولا سيما في مجالات حماية الاستثمار، وتجنب الازدواج الضريبي، والتعاون الاقتصادي والفني، بما يسهم في تهيئة بيئة مواتية للاستثمار وتقليص العوائق أمام إقامة مشاريع وشراكات تجارية جديدة. وأكدت الغرفة ترحيبها بتعزيز حضور الشركات السلوفاكية في السوق الكويتي، والاستفادة من خبراتها في عدد من القطاعات الحيوية، مشيرة إلى أهمية التعاون في مجالات التكنولوجيا المتقدمة، والطاقة، والصناعة، والبنية التحتية، والرعاية الصحية، والأمن السيبراني، وإدارة المياه وغيرها من المجالات ذات الأولوية. حيث بينت استعداد سلوفاكيا للمساهمة في تطوير البنية التحتية في الكويت ودعم أهداف «رؤية كويت جديدة 2035»، لاسيما في قطاع الطاقة. وذكرت الغرفة أن التجارة الثنائية بين البلدين شهدت تطوراً ملموساً خلال العقد الماضي، الأمر الذي يوفر قاعدة قوية يمكن البناء عليها لتوسيع نطاق الشراكات وفتح مجالات تعاون جديدة. من جانبه شكر رئيس الوفد السلوفاكي الغرفة على حسن التنظيم، وأشار إلى عمق العلاقات بين البلدين، وإلى أهمية هذا اللقاء للجانب السلوفاكي، حيث يأمل من خلاله إلى رفع مستوى العلاقات بين البلدين. كما أوضح أن سلوفاكيا تسعى إلى ترجمة هذه العلاقات القوية إلى مشروعات تجارية واستثمارية طويلة الأمد من خلال تسهيل التواصل وإقامة العلاقات الثنائية بين أصحاب الأعمال في كلا البلدين. وقدمت وكالة تنمية التجارة والاستثمار السلوفاكية عرضا حول البنية الاستثمارية في سلوفاكيا، وأبرز المقومات الاقتصادية والتكنولوجية التي تتمتع بها، بما في ذلك ما يتعلق بالطاقة، والتعليم، والابتكار والتكنولوجيا المتقدمة، والذكاء الاصطناعي، والأمن السيبراني، إلى جانب الخبرات الصناعية المتقدمة، ولا سيما في صناعة السيارات، كما أشارت إلى توفر الأيدي العاملة الماهرة ومنخفضة التكاليف في سلوفاكيا. كما شهد اللقاء عرضاً تعريفياً من هيئة تشجيع الاستثمار المباشر الكويتية (KDIPA) حول بيئة الاستثمار في دولة الكويت ونظام الاستثمار الأجنبي المباشر، بما يتيح للجانب السلوفاكي التعرف على الحوافز والإمكانات المتاحة أمام المستثمرين الأجانب في السوق الكويتي. ثم استعرض ممثلو الشركات السلوفاكية المشاركة أنشطتهم وخبراتهم، بما يعزز فرص التعرف المباشر على مجالات التعاون الممكنة؛ ومنها: تنظيم الرحلات السياحية والعلاجية، والعلاج الطبيعي، والمنتجعات الصحية، والأمن السيبراني، والحديد والصلب. وأعربت الغرفة، في ختام اللقاء، عن أملها في أن تمثل الزيارة بداية مرحلة أكثر نشاطاً وتنوعاً في العلاقات الاقتصادية الكويتية – السلوفاكية، وأن تسهم في تحويل الفرص المطروحة إلى شراكات ومشاريع عملية تحقق المنفعة المتبادلة للبلدين.