إشعارات

إطلاق النسخة الرابعة من برنامج تأهيل وتدريب حديثي التعيين

قراءة المزيد


فعاليات

...
من 04-10-2026 - إلى 05-10-2026

المؤتمر والمعرض الدولي الثالث عشر للصحة والسلامة والأمن والبيئة (HSSE) ومنع الخسائر والتطوير المهني

  • المنظمASSP Kuwait Chapter tel: +965 9777 2806
  • الدولة  الكويت
  • البريد الالكترونى jamal@conexkw.com

...
من 31-01-2027 - إلى 03-02-2027

المعرض الدولي ال 17 للاختراعات في الشرق الأوسط 2027

  • المنظمالنادي العلمي الكويتي
  • الدولة  الكويت
  • البريد الالكترونى registration@2iifme.com

قراءة المزيد
...
من 03-09-2026 - إلى 15-10-2026

كرنفال بريدة للتمور 2026 م

  • المنظموردنا خطاب من اتحاد الغرف السعودية بتضمن الدعوة للمشاركة في حضور "كرنفال بريدة للتمور" لعام 2026م. والذي انطلق بتاريخ 1 أغسطس 2026م وحتى 15 أكتوبر 2026م، برعاية كريمة من صاحب السمو الملكي الأمير الدكتور / فيصل بن مشعل بن سعود بن عبد العزيز آل سعود أمير منطقة القصيم، في مدينة بريدة للتمور - مركز النخلة. حيث يعد هذا الكرنفال أحد أكبر الفعاليات الاقتصادية الموسمية المتخصصة في منتجات التمور على مستوى العالم، والذي يستقطب نخبة من المزارعين والمستثمرين ورواد الأعمال والمهتمين في القطاع الزراعي والغذائي من داخل المملكة العربية السعودية وخارجها. وللمزيد من المعلومات الرجاء التواصل مباشرةً مع الجهة المنظمة على العنوان التالي: اتحاد غرف دول مجلس التعاون الخليجي
  • الدولة  المملكة العربية السعودية
  • البريد الالكترونى -

...
من 05-09-2026 - إلى 13-09-2026

معرض ثيسالونيك الدولي ال 90

  • المنظمTIF-HELEXPO tel: +30 2310 291 111
  • الدولة  اليونان
  • البريد الالكترونى -

...
من 05-09-2026 - إلى 13-09-2026

الدورة ال 90 من معرض ثيسالونيك الدولي TIF

  • المنظمالمؤسسة الوطنية للمعارض TIF-HELPEXPO TEL: +30 2310 291 111
  • الدولة  اليونان
  • البريد الالكترونى -

...
من 11-09-2026 - إلى 13-09-2026

المعرض العالمي لصناعة الأدوية ومعرض الأجهزة الطبية الدولي 2026

  • المنظم-
  • الدولة  الصين الشعبية
  • البريد الالكترونى hollis@shengjiejituan.cn

قراءة المزيد

المناقصات

...

اعمال خدمة النزيل في قطاع الرعاية الأجتماعية

من 13-09-2026 - إلى 08-12-2026

- الوقت النهائي لتقديم العطاءات هو الساعة الواحدة ظهرا من اليوم المحدد بالإعلان أعلاه المقرر لإيداع العطاءات. -

...

خدمات إدارة المشاريع لتنفيذ مشاريع المخطط الهيلكي 2020 وإعداد العقود والدراسات ومتابعة المشغلين والمستثمرين في مطار الكويت الدولي

من 13-09-2026 - إلى 08-12-2026

- الوقت النهائي لتقديم العطاءات هو الساعة الواحدة ظهرا من اليوم المحدد بالإعلان أعلاه المقرر لإيداع العطاءات. -

...

توفير خدمات مراسلين وسفرجية لوزارة المالية

من 13-09-2026 - إلى 08-12-2026

- الوقت النهائي لتقديم العطاءات هو الساعة الواحدة ظهرا من اليوم المحدد بالإعلان أعلاه المقرر لإيداع العطاءات. -

...

اعداد الدراسات الاستشارية لأعمال منتجع صباح الأحمد لرعاية المسنين التابع لوزارة الشئون الاجتماعية

من 13-09-2026 - إلى 08-12-2026

- الوقت النهائي لتقديم العطاءات هو الساعة الواحدة ظهرا من اليوم المحدد بالإعلان أعلاه المقرر لإيداع العطاءات. -

قراءة المزيد

العروض التجارية

الأخبار

...

تعزيز التعاون الاقتصادي بين مجلس التعاون الخليجي  ودول القوقاز وآسيا الوسطى

التاريخ 13-09-2026

الملخص التنفيذي في ظل تصاعد عدم اليقين العالمي والتجزؤ الجيو - اقتصادي والتوترات التجارية، تزداد أهمية تعميق الروابط الاقتصادية بين الدول لتعزيز النمو والقدرة على الصمود أمام الصدمات الاقتصادية. وعلى الرغم من أن العلاقات الاقتصادية بين دول مجلس التعاون الخليجي ودول القوقاز وآسيا الوسطى ما تزال محدودة، يمكن   توجيه السياسات لتوسيع التجارة والاستثمار. ويركز التقرير الصادر عن صندوق النقد الدولي على سياسات أفقية يمكن أن تدعم الروابط الثنائية بين المنطقتين، إلى جانب فوائد أوسع تتجاوز هذه العلاقات. وفيما يأتي أهم النتائج التي توصل إليها التقرير: تتشابه هياكل الصادرات في المنطقتين؛ إذ تتمتعان بمزايا نسبية في الهيدروكربون والموارد الطبيعية، مع تراجع تدريجي في حصة النفط والغاز من الصادرات بفعل سياسات التنويع. وفي الوقت نفسه، توجد أوجه تكامل مهمة، منها أن دول المجلس عادة ما تصدر رأس المال، بينما تستورده دول القوقاز وآسيا الوسطى. تعتبر بيئة تمكين التجارة والاستثمار أفضل عموما في دول المجلس من حيث البنية الأساسية واللوجستيات والقيود التجارية الإجمالية والحوكمة والعبء التنظيمي وسياسات أسواق المنتجات والمدفوعات العابرة للحدود. وفي المقابل، تسجل دول القوقاز وآسيا الوسطى أداء أفضل من حيث قلة التدابير غير الجمركية وانخفاض تدخل الدولة في الاقتصاد. قد تؤدي المناطق الاقتصادية الخاصة والإعانات الموجهة وبرامج التأمين والشراكات بين القطاعين العام والخاص دورا مكملا في ظروف محددة، إلا أن نتائجها المختلطة تستوجب الحذر، ولا ينبغي أن تحل محل الإصلاحات الهيكلية الأوسع. يتطلب تحسين المدفوعات العابرة للحدود العمل على قابلية التشغيل البيني والربط بين الأنظمة، والأطر القانونية والتنظيمية والرقابية، وتبادل البيانات، مع تكييف الحلول وفق ظروف كل دولة. [1] تنويه: تؤكد غرفة تجارة وصناعة الكويت امتثالها لواجبات حماية حقوق الملكية الفكرية واحترامها في كافة أعمالها ومنشوراتها؛ ومن منطلق حرصها على تعميم الفائدة على منتسبيها والمهتمين تلتزم الغرفة عند نشر أو تلخيص أي تقارير متخصصة أو أجزاء منها بذكر مصدرها وكافة التفاصيل التي تمكن الراغبين بالرجوع الى الأصل.   الفصل الأول: المقدمة يعد التنويع الاقتصادي هدفا رئيسيا لدى دول مجلس التعاون ودول القوقاز وآسيا الوسطى لتعزيز المرونة ودعم النمو. وتتضمن الاستراتيجيات الوطنية طويلة الأجل في معظم هذه الدول إصلاحات في الحوكمة ومهارات العمالة في سوق العمل والبنية الأساسية والاتصال وبيئة الأعمال والابتكار وتيسير التجارة والشراكات. ومن شأن هذه الإصلاحات توسيع التجارة وتنويع الأسواق وتعزيز الاندماج في الأسواق المالية العالمية. اتخذت المنطقتان في السنوات الأخيرة خطوات لتعميق العلاقات الاقتصادية والمالية. وتهدف الجهود الخليجية إلى تنويع فرص الاستثمار والأسواق، بينما تركز دول القوقاز وآسيا الوسطى على بناء رأس المال المادي والبشري والرقمي وتوسيع فرص التجارة. وشملت خطوات التقارب خفض بعض التعريفات، وتيسير التأشيرات، وإطلاق رحلات مباشرة، ومناقشة اتفاقيات تجنب الازدواج الضريبي، وعقد المعارض والمنتديات الاقتصادية، إلى جانب تمويل صناديق تنمية خليجية لمشروعات بنية أساسية وطاقة في المنطقة. يجري هذا التقارب في سياق عالمي يتسم بارتفاع عدم اليقين وتزايد التجزؤ الجيو-اقتصادي والتوترات التجارية. وبالتالي فأن توسيع التعاون والتكامل الإقليمي وبين الأقاليم يمكن أن يدعم الاستثمار والإنتاجية والنمو المحتمل، ويعزز القدرة على مواجهة الصدمات عبر توسيع السوق وتنويع الشركاء التجاريين. يركز التقرير على القضايا الاقتصادية الكلية والهيكلية اللازمة لتعميق التعاون، ولا يتناول اختيار قطاعات بعينها وكيفية تطويرها. ويبحث بصورة أساسية التجارة والاستثمار الأجنبي المباشر والمدفوعات العابرة للحدود، مع التأكيد على الترابط بينهم. الفصل الثاني: الوضع الراهن للروابط الاقتصادية أولا: التجارة في السلع والخدمات تعتمد دول مجلس التعاون الخليجي ودول القوقاز وآسيا الوسطى بدرجة كبيرة على التجارة الخارجية. وتمثل تجارة السلع الجزء الأكبر من صادراتها ووارداتها، بينما ازدادت أهمية تجارة الخدمات خلال السنوات الماضية، حتى أصبحت تشكل نحو ثلث تجارة دول المجلس غير النفطية. كما تعتمد الأنشطة غير النفطية في المنطقتين، خصوصا في دول المجلس، على استيراد نسبة كبيرة من احتياجاتها من الخارج. ويشير ذلك إلى أن الإنتاج المحلي غير النفطي ما يزال غير كافٍ لتلبية الطلب المحلي، رغم التقدم المحقق في جهود التنويع الاقتصادي. تتشابه بنية الصادرات؛ فالمنطقتان تتمتعان بمزايا نسبية في المعادن والوقود والأحجار والمعادن والصناعات الأساسية. وتقترب دول القوقاز وآسيا الوسطى من تحقيق ميزة نسبية في المنسوجات والزراعة، بينما تقترب دول المجلس من ذلك في الكيماويات والبلاستيك. وفي الخدمات، تتمتع المنطقتان بمزايا في النقل والسفر والإنشاءات؛ وتتميز دول المجلس كذلك في التأمين والمعاشات والخدمات الحكومية والشخصية والثقافية والترفيهية، بينما تتميز دول القوقاز وآسيا الوسطى في الاتصالات والحاسوب والمعلومات. لا تزال التجارة بين دول مجلس التعاون ودول القوقاز وآسيا الوسطى محدودة. ففي عام 2023، اتجه نحو 4% من إجمالي صادرات السلع غير النفطية لدول القوقاز وآسيا الوسطى إلى أسواق دول مجلس التعاون. وجاء ارتفاع هذه النسبة نتيجة زيادة صادرات الأحجار والمعادن والمصنوعات الأساسية إلى دول المجلس. كما لا تزال تجارة الخدمات بين المنطقتين محدودة، ولكنها أكثر أهمية بالنسبة إلى دول القوقاز وآسيا الوسطى. فدول مجلس التعاون تصدر إلى هذه المنطقة نحو 1% فقط من إجمالي صادراتها من الخدمات. وفي الاتجاه المقابل، تصدر دول القوقاز وآسيا الوسطى إلى دول المجلس نحو 7% من إجمالي صادراتها الخدمية، وتتركز هذه الصادرات أساسا في خدمات السفر والنقل خلال الفترة 2010-2023.  استحوذت الإمارات على نحو 96% من صادرات دول المجلس السلعية إلى دول القوقاز وآسيا الوسطى و63% من صادراته الخدمية إليها. كما استحوذت على نحو 90% من واردات المجلس السلعية من المنطقة و40% من وارداته الخدمية، وهو ما يعكس دورها كمركز للنقل والتجارة. يشير التقرير إلى إمكانية توسيع التجارة بين دول مجلس التعاون ودول القوقاز وآسيا الوسطى في قطاعات الكيماويات والمنسوجات والزراعة والخدمات. كما يوضح أن مستوى التجارة البينية داخل كل مجموعة ما يزال منخفضا نسبيا؛ إذ تمثل الصادرات المتبادلة بين دول القوقاز وآسيا الوسطى نحو 8.9% من إجمالي صادراتها، بينما تمثل الصادرات المتبادلة بين دول مجلس التعاون نحو 15% من إجمالي صادراته. وتظل النسبتان أقل من نسبة التجارة البينية مقارنة بتجمعات اقتصادية أخري اذ تبلغ نحو 23.6 بين دول جنوب شرق آسيا، ونحو 59% في أوروبا. ثانيا: التدفقات الرأسمالية والمالية تتكامل أوضاع الاستثمار الخارجي بين المنطقتين. فدول المجلس تحقق عادة فوائض في الحساب الجاري، ولذلك تعد مزودا صافيا للتمويل إلى العالم، بينما تستقبل دول القوقاز وآسيا الوسطى تدفقات مالية صافية، ولا سيما الاستثمار الأجنبي المباشر. وتتخذ معظم استثمارات دول المجلس في الخارج صورة استثمارات حافظة أو استثمارات أخرى، وتقود الصناديق السيادية تدفقات الاستثمار الأجنبي المباشر الخارجة، إذ تمثل أكثر من 80% من إجمالي الاستثمار الخارجي للمنطقة. كانت تستحوذ كازاخستان على معظم الاستثمارات الأجنبية المتجهة إلى دول القوقاز وآسيا الوسطى، ولا سيما الاستثمارات المرتبطة بالموارد الطبيعية. إلا أن هذه الاستثمارات أصبحت أكثر تنوعا وتوزعا بين دول المنطقة، مع ارتفاع حصة جورجيا وأوزبكستان وأرمينيا، وظهور استثمارات في الاتصالات والتكنولوجيا إلى جانب استمرار أهمية الطاقة والتعدين والصناعة. على الرغم من تنوع الاستثمارات بين دول مجلس التعاون ودول القوقاز وآسيا الوسطى، فإن حجمها لا يزال محدودا. ووفقا للتقرير، بلغ رصيد استثمارات دول المجلس في دول القوقاز وآسيا الوسطى ما يعادل 0.5% من الناتج المحلي الإجمالي لهذه الدول، ولم يمثل سوى 0.5% من إجمالي رصيد الاستثمار الأجنبي المباشر الصادر من دول المجلس خلال الفترة 2015–2023. وفي الاتجاه المقابل، ظلت استثمارات دول القوقاز وآسيا الوسطى في دول المجلس محدودة للغاية، وتركزت في قطاعات الطاقة والبنية الأساسية والخدمات المصرفية. الفصل الثالث: البيئة الممكنة للتجارة والاستثمار التعريفات والتدابير غير الجمركية في عام 2023، بلغ متوسط التعريفة التي فرضتها دول القوقاز وآسيا الوسطى على وارداتها من دول مجلس التعاون 4.5%، مقارنة بنحو 4% على وارداتها من الاقتصادات المتقدمة. وفي المقابل، بلغ متوسط التعريفة التي فرضتها دول المجلس على وارداتها من دول القوقاز وآسيا الوسطى 4.3%، وهي نسبة مماثلة للتعريفة المفروضة على وارداتها من الاقتصادات المتقدمة، لكنها أعلى من النسبة المفروضة على وارداتها من الاقتصادات الصاعدة والنامية الأخرى، والبالغة 3.4% تطبق دول المنطقتين عددا من التدابير غير الجمركية على الواردات، مثل الاشتراطات الصحية والفنية، وشهادات الصحة، وفحص السلع قبل الشحن، وضوابط الأسعار. وتهدف هذه التدابير إلى حماية الصحة والسلامة وتحقيق بعض الأهداف الاجتماعية والثقافية، لكنها قد تزيد تكلفة التجارة أو تؤخرها إذا كانت إجراءاتها معقدة. وعلى الرغم من أن عدد هذه التدابير أكبر في دول مجلس التعاون، فإن تأثيرها في حركة التجارة يبدو مماثلا لتأثيرها في دول القوقاز وآسيا الوسطى والاقتصادات الصاعدة والنامية، ويرجع التقرير ذلك إلى كفاءة إجراءات تيسير التجارة في دول المجلس. كما ترصد الأونكتاد وجود هذه التدابير، لكنها لم تحدد ما إذا كانت ضرورية أو تمييزية. اللوجستيات والقيود التجارية والحوكمة يقترب أداء دول المجلس في البنية الأساسية واللوجستيات وتيسير التجارة من أداء الاقتصادات المتقدمة، بينما تقترب دول القوقاز وآسيا الوسطى من وسيط الاقتصادات الصاعدة والنامية. وتعمل دول المنطقة وشركاؤها على تطوير ممرات متعددة، منها الممر الأوسط بين الشرق والغرب والممر بين الشمال والجنوب، إلى جانب ممر جمركي مبسط بين عدد من الدول. ومع ذلك، ما يزال تحسين الإجراءات والرقمنة ومواءمة المعايير والتعاون بين الجهات الحدودية ضروريا. تفرض دول القوقاز وآسيا الوسطى عادة قيودا أكبر على التجارة والمدفوعات، تشمل متطلبات العملة وتمويل الواردات وتراخيص الاستيراد وإعادة حصيلة الصادرات وتراخيص التصدير والرقابة على مدفوعات التجارة والاستثمار. أما دول المجلس فتطبق إطارا أكثر تحررا يماثل الاقتصادات المتقدمة. ويوجد تفاوت واضح داخل منطقة القوقاز وآسيا الوسطى، حيث تتمتع جورجيا بإطار متحرر، بينما تسجل تركمانستان العدد الأعلى من القيود. يرى التقرير أن تحسين الحوكمة يدعم التجارة والاستثمار في جميع الدول، ولا سيما دول القوقاز وآسيا الوسطى التي يقل متوسطها في مؤشرات فاعلية الحكومة وجودة التنظيم وسيادة القانون ومكافحة الفساد عن الاقتصادات الصاعدة والنامية. وفي المقابل، تسجل المنطقتان أداء جيدا نسبيا في مؤشر العبء التنظيمي، مع وجود تفاوت بين الدول. القطاع المالي وأسواق العمل والمنتجات وبصمة الدولة تعد التنمية المالية عاملا مهما لجذب الاستثمار الأجنبي المباشر، إلا أن بعض اللوائح قد تحد من الوساطة المالية، مثل القيود على أسعار الفائدة أو الائتمان. وتشير المؤشرات إلى أن القيود المالية في المنطقتين أعلى من الاقتصادات المتقدمة، وإن اختلفت طبيعتها ودرجتها بين الدول. تتوافق الأطر التنظيمية لأسواق العمل في المنطقتين عموما مع الاقتصادات المتقدمة. ويؤكد التقرير أهمية التنظيم الفعال والقابل للتنبؤ، إلى جانب الاستثمار المستمر في رأس المال البشري، لرفع الإنتاجية ودعم التكيف مع التحولات الهيكلية مع الحفاظ على مرونة سوق العمل. تتأخر المنطقتان عن الاقتصادات المتقدمة وبعض الاقتصادات الصاعدة في سياسات أسواق المنتجات، التي تشمل حياد الإدارة العامة وتكاليف البيروقراطية والعبء التنظيمي وحماية الأصول الأجنبية وحقوق الملكية. كما تختلف درجة تدخل الدولة؛ إذ تظهر عدة دول في القوقاز وآسيا الوسطى بدرجة تدخل أقل، بينما يظهر دور أكبر للدولة في منطقة الخليج. ويعرض التقرير نتائج متباينة للأثر الاقتصادي لتدخل الدولة، مشيرا إلى أن التدخل الحكومي الموجه قد يحفز الاستثمار في بعض الحالات، بينما قد يزاحم تدخل الدولة بدرجة كبيرة القطاع الخاص. الاتفاقيات وسلاسل القيمة العالمية أحرزت المنطقتان تقدما في اتفاقيات الاستثمار الثنائية، لكنهما متأخرتان نسبيا في الاتفاقيات التجارية. وتبرز جورجيا ضمن دول القوقاز وآسيا الوسطى بسبب شبكة اتفاقياتها التجارية، فيما وسعت الإمارات اتفاقيات الشراكة الاقتصادية الشاملة. تساعد الاتفاقيات على خفض العوائق وعدم اليقين، شريطة اتساقها مع قواعد منظمة التجارة العالمية والترتيبات القائمة. يسهم الاندماج في سلاسل القيمة العالمية في تعزيز الإنتاجية والنمو وزيادة قدرة الاقتصادات على مواجهة الصدمات. وتعتمد دول المنطقتين بدرجة أكبر على تصدير المواد الأولية التي تستخدمها دول أخرى في إنتاج السلع، بينما تظل مشاركتهما في استيراد المكونات الأجنبية واستخدامها في تصنيع صادرات جديدة محدودة نسبيا. ولذلك يمكن أن يؤدي توسيع التعاون الإنتاجي وربط مراحل الإنتاج والخدمات بين المنطقتين إلى رفع الإنتاجية ودعم النمو الاقتصادي المناطق الاقتصادية الخاصة حققت المناطق الاقتصادية الخاصة نتائج متفاوتة في دعم التصنيع، وجذب الاستثمار، وتعزيز الاندماج في سلاسل القيمة. ويمكن أن تكون هذه المناطق مفيدة عندما تستهدف معالجة إخفاقات محددة في السوق، مثل ضعف سوق الأراضي أو قصور البنية الأساسية أو بيئة الأعمال. ومع ذلك، يظل حل المشكلات الأساسية في الاقتصاد ككل هو الخيار الأفضل. تشير التجارب الأكثر نجاحا إلى أهمية توافر حوكمة فعالة، وبنية أساسية جيدة، وموقع قريب من الموانئ، إلى جانب توافر رأس المال البشري. في المقابل، ترتبط التجارب الأقل نجاحا بارتفاع تكاليف التشغيل وضعف الحوكمة.  وبالتالي لابد أن لا تُنشأ هذه المناطق إلا عندما تكون قادرة على معالجة إخفاقات السوق بكفاءة تفوق البدائل الأخرى. كما ينبغي أن تكون الحوافز المقدمة فيها محددة المدة، وشفافة، وفعالة من حيث التكلفة، مع الحد من فرص تحقيق الريع والفساد، وتجنب الإخلال بالالتزامات الدولية أو الإضرار بالشركاء. المدفوعات العابرة للحدود تعد أنظمة المدفوعات العابرة للحدود ضرورية للتجارة وتدفقات رأس المال. وتنتشر المدفوعات الرقمية والأنظمة السريعة في دول المجلس بدرجة أكبر، بينما تعتمد بعض دول القوقاز وآسيا الوسطى بدرجة كبيرة على النقد والبنوك المراسلة. كما تستكشف عدة دول العملات الرقمية للبنوك المركزية، مع بلوغ البحرين وجورجيا والسعودية والإمارات مرحلة إثبات المفهوم، وإنجاز كازاخستان برنامجين تجريبيين. تواجه هذه المدفوعات تحديات تتعلق بالكلفة والسرعة وإتاحة الخدمة والشفافية، بسبب الرسوم وتكاليف الامتثال وتحويل العملات والتمويل المسبق، وتعدد الوسطاء، واختلاف ساعات العمل، والفحوص التنظيمية، وضعف قابلية التشغيل البيني، وعدم توحيد معايير الرسائل. وتحدد خريطة طريق مجموعة العشرين ثلاثة محاور: ربط أنظمة الدفع وتوسيعها؛ تحسين الأطر القانونية والتنظيمية والرقابية؛ وتسهيل تبادل البيانات واعتماد معايير موحدة مثل ISO 20022. الفصل الرابع: محددات التجارة والاستثمار يعرض هذا الفصل نتائج نماذج قياسية للتجارة في السلع والخدمات والاستثمار الأجنبي المباشر بهدف تحديد العوامل المرتبطة بهذه التدفقات والسياسات القادرة على تحسينها. إن تحرير التجارة من خلال الاتفاقيات وخفض التعريفات والتدابير غير الجمركية يحسن الأداء التجاري، كما تسهم الحوكمة واللوجستيات وتقليص الأعباء التنظيمية والقيود التجارية في دعم تجارة السلع والخدمات. أما جذب الاستثمار الأجنبي المباشر فيرتبط بالانفتاح التجاري وبحزمة إصلاحات متكاملة تشمل الأسواق والمؤسسات والحوكمة. أ. التجارة في السلع استخدم التقرير نموذج الجاذبية الهيكلي لقياس التجارة الثنائية في السلع لأكثر من 150 دولة خلال الفترة 2010-2023. وبعد مراعاة العوامل الجغرافية والعوامل المتأثرة بالسياسات، تشير النتائج إلى أن التجارة داخل مجلس التعاون وداخل دول القوقاز وآسيا الوسطى قريبة عموما من مستواها المتوقع في ظل السياسات القائمة، في حين أن التجارة بين المنطقتين أقل بشكل واضح من المستوى الذي يتنبأ به النموذج، وهو ما يدل على وجود مجال كبير لزيادتها. وبالنسبة إلى الشركاء الآخرين، يقدر النموذج أن تجارة المنطقتين مع الصين قريبة عموما من مستواها المتوقع. وتتجاوز تجارة دول القوقاز وآسيا الوسطى مع روسيا هذا المستوى، بينما تقل تجارة دول المجلس معها عنه. كما تبدو تجارة دول المجلس مع الولايات المتحدة قريبة من المستوى المتوقع، في حين تقل تجارة دول القوقاز وآسيا الوسطى معها عنه. وتظل تجارة المنطقتين مع الاتحاد الأوروبي وبقية العالم دون المستوى المتوقع. تؤكد النتائج أهمية العوامل التي يمكن للسياسات التأثير فيها. فقد ارتبط وجود اتفاقات تجارية بزيادة التجارة الثنائية بنحو 80%؛ وبلغت الزيادة المقدرة 128% في المنتجات الغذائية، و76% في منتجات التعدين، و63% في المنتجات المصنعة. وعند إدراج التعريفات والتدابير غير الجمركية في النموذج، ينخفض الأثر المرتبط بالاتفاقات التجارية إلى نحو 45%، بما يشير إلى أن جزءا مهما من فوائد الاتفاقيات يرجع إلى خفض هذه الحواجز. ارتبط خفض التعريفات بنسبة 10% بزيادة التجارة بنحو 5%، بينما ارتبط خفض عدد التدابير غير الجمركية المطبقة على الحدود بنسبة 10% بزيادة التجارة بنحو 0.3%. كما ارتبط تحسن الأداء اللوجستي بنسبة 10% بزيادة التجارة بنحو 48%، وتحسن الحوكمة بزيادة قدرها 19%، في حين ارتبط خفض العبء التنظيمي والقيود التجارية الإجمالية بزيادة قدرها نحو 10% لكل منهما. وينبه التقرير إلى أن إدخال متغيرات السياسات كلا على حدة قد يرفع تقدير أثر كل سياسة، لكنه يساعد على ترتيب الأولويات وتجنب مشكلة الترابط القوي بين المؤشرات. تختلف آثار السياسات باختلاف القطاعات؛ إذ يظهر أكبر أثر للاتفاقيات التجارية في المنتجات الغذائية والزراعية، بينما يكون أثر اللوجستيات والحوكمة والعبء التنظيمي أكبر في المنتجات المصنعة ومنتجات التعدين. يشير النموذج إلى أن دول القوقاز وآسيا الوسطى قد تحقق أكبر المكاسب من تحسين اللوجستيات والحوكمة؛ إذ يمكن أن ترتفع تجارة السلع بنحو 150% و120% على الترتيب عند بلوغ مستوى الربع الأعلى من الدول عالميا. وتكون المكاسب المقدرة لدول المجلس أقل بسبب صغر فجواتها، لكنها تظل ملموسة، خاصة في الحوكمة واللوجستيات وتقليل العبء التنظيمي. ب. التجارة في الخدمات يطبق التقرير نموذج جاذبية مبسطا على تجارة الخدمات، وتأتي النتائج متسقة في اتجاهها العام مع نتائج تجارة السلع. فالحوكمة الأفضل والأداء اللوجستي الأقوى وتحسن جودة التنظيم وانخفاض القيود التجارية الإجمالية ترتبط جميعها بارتفاع تجارة الخدمات الثنائية. وفقا للتقديرات، يرتبط تحسن الحوكمة بنسبة 1% في الدولة المصدرة أو المستوردة بزيادة تجارة الخدمات بنحو 1% إلى 1.5%. ويكون أثر اللوجستيات أكبر، إذ يرتبط التحسن بنسبة 1% بزيادة التجارة بنحو 2.5% إلى 3%. كما يرتبط تحسن جودة التنظيم بنسبة 1% بزيادة قدرها 1.2% إلى 1.7%، بينما يرتبط خفض قيود التجارة والتمويل بنسبة 1% بزيادة تجارة الخدمات بنحو 0.5% إلى 0.7%. ويرتبط تحسن المؤشر المؤسسي المركب بنسبة 1% بزيادة تقارب 1% إلى 1.3%. ويشير النموذج إلى إمكان تحقيق مكاسب جيدة في المنطقتين، مع مكاسب أكبر عادة في دول القوقاز وآسيا الوسطى. ج. الاستثمار الأجنبي المباشر تختلف محددات الاستثمار بين المنطقتين. ففي دول القوقاز وآسيا الوسطى، يرتبط الاستثمار بدرجة أكبر بالنمو المحلي والموارد الطبيعية، وتظهر جودة المؤسسات والانفتاح التجاري أهمية واضحة، كما تكون التدفقات أكثر حساسية لأسعار الفائدة. أما في دول المجلس، فلا يظهر النمو المحلي أو أسعار الوقود أثرا معنويا مماثلا، ويبدو الاستثمار أكثر ارتباطا بالمبادرات التي تقودها الدولة والمشروعات الكبرى. ويشير التقرير إلى أن العلاقة الإيجابية المقدرة بين درجة تدخل الدولة والاستثمار في نموذج دول المجلس ينعكس بصفة خاصة في دور السعودية، كأكبر متلقٍ للاستثمار الأجنبي المباشر في المنطقة بالقيمة الاسمية، فضلا عن نموذج التنمية الذي تقوده الدولة. ولا يعني ذلك أن توسيع دور الدولة يمثل توصية عامة؛ إذ يشدد التقرير على تهيئة بيئة تنافسية تدعم مشاركة القطاع الخاص والاستثمار واسع القاعدة. يشير النموذج إلى أن رفع السياسات الهيكلية إلى مستوى الربع الأعلى من الدول الأفضل أداء في مؤشر جاذبية الاستثمار يمكن أن يزيد تدفقات الاستثمار الأجنبي المباشر بما يعادل 0.7% من الناتج المحلي الإجمالي في دول القوقاز وآسيا الوسطى، مقابل 0.14% في دول المجلس. ويعزى الفرق إلى اتساع فجوات السياسات في المنطقة الأولى. وبالتالي فإن تحسين الأطر المؤسسية والقانونية والشفافية وتقليل تشوهات الأسواق يمكن أن يعمق الروابط الاستثمارية ويعزز من الدور المتنامي للصناديق السيادية والمستثمرين من القطاع الخاص في دول المجلس. جدول (1) أبرز النتائج الكمية لنموذج التجارة والاستثمار- الفصل الرابع الاستثمار الأجنبي المباشر   قد ترفع الإصلاحات الهيكلية التدفقات إلى دول القوقاز وآسيا الوسطى بما يعادل 0.7% من الناتج المحلي الإجمالي، مقابل 0.14% في دول المجلس. المؤشر الدلالة الرئيسية التجارة البينية لا تزال دون المستوى الذي تتنبأ به نماذج التجارة، بما يشير إلى فرصة غير مستغلة للتوسع. اتفاقيات التجارة ارتبط وجود اتفاق تجاري بزيادة التجارة الثنائية بنحو 80% في تقديرات النموذج الأساسي. اللوجستيات ارتبط تحسن الأداء اللوجستي بنسبة 10% بزيادة التجارة بنحو 48%. التعريفة الجمركية ارتبط خفض التعريفة بنسبة 10% بزيادة التجارة بنحو 5%. الحوكمة ارتبط تحسن الحوكمة بنسبة 10% بزيادة التجارة بنحو 19%. عكس هذه النسب ارتباطات مقدرة في نماذج قياسية، ولا تمثل ضمانا بأن الإصلاح المنفرد سيحقق الزيادة نفسها. كما ينبه التقرير إلى أن إدخال متغيرات السياسات كلا على حدة قد يرفع تقدير أثر بعضها الفصل الخامس: الاستنتاجات يخلص التقرير إلى وجود إمكانات كبيرة لتوسيع التجارة والاستثمار الأجنبي المباشر بين مجلس التعاون ودول القوقاز وآسيا الوسطى إذا طُبقت السياسات المناسبة. وتختلف أولويات الإصلاح بين المنطقتين وداخل كل منهما، ولذلك ينبغي تكييفها مع خصائص كل دولة. كما أن فوائد الإصلاحات المقترحة لا تقتصر على العلاقات بين المنطقتين، بل تمتد إلى التجارة والاستثمار مع بقية العالم. في دول القوقاز وآسيا الوسطى، ينبغي إعطاء الأولوية لتحسين اللوجستيات والحوكمة لأن سد الفجوات في هذين المجالين يحقق أكبر مكاسب تجارية، إلى جانب خفض القيود التجارية الإجمالية والعبء التنظيمي. ويمكن للمنطقتين الاستفادة من خفض التعريفات، من خلال توسيع الاتفاقيات التجارية. وعلى الرغم من أن مكاسب سد فجوات السياسات أقل في دول المجلس، فإن تحسين الحوكمة واللوجستيات وتقليل العبء التنظيمي يظل مفيدا. كما يدعو التقرير إلى مراجعة التدابير غير الجمركية، وتبسيط الإجراءات، وتعزيز الرقمنة، ومواءمة المعايير، وتطوير التعاون بين الجهات الحدودية. يتطلب جذب الاستثمار الأجنبي المباشر استراتيجية إصلاح هيكلي شاملة تغطي جودة المؤسسات وتحرير التجارة وإصلاح أسواق العمل والمنتجات وتطوير القطاع المالي وتعزيز رأس المال البشري والمادي. وينبغي أن تركز دول المجلس على تحديثات استراتيجية للبنية الأساسية، بينما تحتاج دول القوقاز وآسيا الوسطى إلى معالجة فجوات أوسع. ويمكن للتدخلات الحكومية الموجهة، مثل الشراكات المنظمة في البنية الأساسية، أن تخفض مخاطر المستثمرين، لكن اتساع تدخل الدولة قد يضعف تكافؤ الفرص؛ ومن ثم يلزم اتباع نهج متوازن وحذر. يجب إعادة النظر في الاتفاقيات التجارية ومعاهدات الاستثمار، مع التأكيد على أنها ليست حلا شاملا، لكنها قد تخفض القيود التي تواجه القطاع الخاص عند دخول أسواق جديدة وتقلل عدم اليقين. وينبغي أن تتوافق هذه الاتفاقيات مع قواعد منظمة التجارة العالمية والترتيبات القائمة، ومنها الاتحاد الاقتصادي الأوراسي والاتحاد الجمركي الخليجي. قد تكمل المناطق الاقتصادية الخاصة والإعانات الموجهة وبرامج التأمين والشراكات بين القطاعين العام والخاص الإصلاحات الأوسع في ظروف محددة، لكنها لا ينبغي أن تحل محلها. ويشترط التقرير أن تعالج المناطق الاقتصادية الخاصة إخفاقا واضحا في السوق، وأن تكون حوافزها محددة المدة وفعالة من حيث التكلفة وشفافة، مع الحد من الفساد والآثار السلبية على الشركاء التجاريين. كما يمكن لأدوات الحد من المخاطر التي تقدمها المؤسسات المالية الدولية والإقليمية أن تخفف بعض مخاطر الاستثمار. وفي مجال المدفوعات العابرة للحدود، يمكن الاسترشاد بخريطة طريق مجموعة العشرين التي تركز على قابلية التشغيل البيني وربط الأنظمة، والأطر القانونية والتنظيمية والرقابية، وتبادل البيانات ومعايير الرسائل. وقد يتطلب جانب دول القوقاز وآسيا الوسطى عملا أكبر بسبب تقدم أنظمة دول المجلس نسبيا. وتشمل الإجراءات المقترحة مواءمة ساعات تشغيل أنظمة التسوية، وتعزيز الحوار بين البنوك المركزية ومتطلبات مكافحة غسل الأموال وتمويل الإرهاب، وتحديث الأنظمة المحلية في الدول الأقل تقدما، ودراسة الربط أو الأنظمة المشتركة والعملات الرقمية للبنوك المركزية في الدول الأكثر تقدما بعد استيفاء المتطلبات اللازمة.

...

مركز عبد العزيز حمد الصقر للتنمية والتطوير يطلق النسخة الرابعة من برنامج "تأهيل وتدريب حديثي التعيين"

التاريخ 08-09-2026

أعلن مركز عبد العزيز حمد الصقر للتنمية والتطوير التابع لغرفة تجارة وصناعة الكويت إطلاق النسخة الرابعة من مشروع "تأهيل وتدريب حديثي التعيين"، وذلك خلال الفترة من 4 إلى 28 أكتوبر 2026 في قاعات المركز بمبنى الغرفة. وأوضح المركز في بيان صحافي أن هذا البرنامج يأتي امتداداً للنجاح الذي حققته الدورات السابقة منذ عام 2023، والتي استقطبت العديد من المشاركين بعدد يفوق 100 مشارك من مختلف القطاعات العامة والخاصة. لافتا إلى أن البرنامج يهدف لتلبية الطلب المتزايد من مؤسسات الدولة والقطاع الأهلي على تدريب الكوادر الجديدة، مع تطوير المحتوى بشكل سنوي بما يتماشى مع احتياجات سوق العمل الكويتي. وذكر أن المشروع يمتد على مدار أربعة أسابيع، متضمناً 13 برنامجاً تدريبياً يقدمها 12 محاضراً من الكفاءات الوطنية، وتغطي موضوعات أساسية مثل: مهارات التواصل وأخلاقيات العمل ، وأساسيات الكتابة الإدارية، تحليل البيانات واتخاذ القرارات، تحليل وحل مشاكل العمل، إدارة الجودة، التوعية القانونية للعاملين بالقطاع الخاص والعام، العمل الجماعي ورفع الكفاءة الوظيفية مع معرفة العميل وتسويق الخدمات الأنسب له، بالإضافة إلى التوعية بالأمن السيبراني، تطبيقات الذكاء الاصطناعي في بيئة العمل، وكيفية الاستفادة من برامج مايكروسوفت المكتبية. ويتيح البرنامج للمشاركين فرصة الاطلاع على تجارب عملية من القطاعين العام والخاص، والعمل ضمن مجموعات لتطوير حلول تطبيقية مستوحاة من بيئة العمل المحلية، بما يعزز قدرتهم على الاندماج الفعّال في سوق العمل. واختتم المركز أن هذا المشروع يُعد إحدى المبادرات الوطنية الرائدة التي تتبناها غرفة تجارة وصناعة الكويت عبر مركز عبد العزيز حمد الصقر للتنمية والتطوير، باعتباره مركزاً غير ربحي يسعى إلى تمكين الشباب الكويتي وإعدادهم لبداية مسيرتهم المهنية بكفاءة واقتدار، استناداً إلى دراسات متخصصة حول احتياجات سوق العمل المحلي، وتأكيداً لدور الغرفة في دعم التنمية البشرية وتطوير بيئة العمل في الدولة.

...

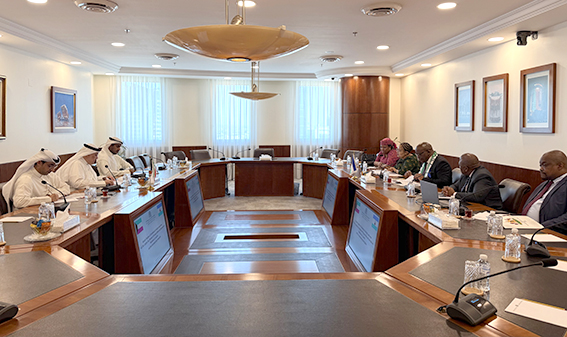
الغرفة تستقبل وزير الخارجية والعلاقات الدولية في مملكة ليسوتو والوفد المرافق له

التاريخ 03-09-2026

استقبلت غرفة تجارة وصناعة الكويت اليوم الخميس 3 سبتمبر 2026 معالي السيد/ ليمفو طاو – وزير الخارجية والعلاقات الدولية في مملكة ليسوتو والوفد المرافق له، حيث حضر اللقاء سعادة/ مانثابيسينغ فوهليلي – سفيرة مملكة ليسوتو لدى دولة الكويت رحبت الغرفة بالضيف الكريم، مؤكدةً اهتمامها بتعزيز العلاقات الاقتصادية بين البلدين الصديقين، ومشيرةً إلى عمق العلاقات التي تجمع الكويت ليسوتو، وبينت استعدادها لبذل كافة الجهود وتسخير إمكانياتها من عقد لقاءات أعمال، او إقامة معارض للمنتجات الوطنية، او نشر الفرص التجارية والاستثمارية وقانون الاستثمار في ليسوتو، وذلك في سبيل زيادة حجم التبادل التجاري والشراكات الاستثمارية بين البلدين الصديقين. من جانبه، أعرب معالي الوزير عن شكره لغرفة تجارة وصناعة الكويت على حسن الاستقبال، حيث أكد اهتمامه بتطوير العلاقات الاقتصادية القائمة بين البلدين الصديقين، مبيناً أن هناك فرصاً سانحة لأصحاب الأعمال الكويتيين للتعاون المشترك مع نظرائهم من مملكة ليسوتو والاطلاع ومناقشة إمكانية إقامة المشاريع الاستثمارية في العديد من القطاعات مثل التعدين والأحجار الثمينة، المنسوجات والملابس، الصوف والموهير الفاخر، المنتجات الغذائية والزراعية، المواشي والدواجن بالإضافة إلى القطاع السياحي، كما تطرق إلى موارد المياه الوفيرة التي تتميز بها ليسوتو، حيث تلقب بـ(برج مياه جنوب القارة الأفريقية) بسبب مرتفعاتها وكميات المياه الكبيرة الأمر الذي يتيح لها الدخول في مجال توليد الطاقة الكهرومائية مؤكداً على اهتمام دول كبرى في الدخول بمشاريع ضخمة في هذا المجال. وقد دعا معالي الوزير قطاع الأعمال الكويتي للدخول في هذه المشاريع والاستفادة من الفرص المتاحة في ليسوتو. واختتم معالي الضيف الكريم بالشكر والامتنان للغرفة على ما تقدمه من خدمات لتعزيز التعاون الثنائي.

...

«الغرفة» تنظم بالتعاون مع وزارة التجارة ندوة توعوية حول "قانون مكافحة التستر التجاري ومعرفة إجراءات تحديد هوية المستفيد الفعلي"

التاريخ 24-08-2026

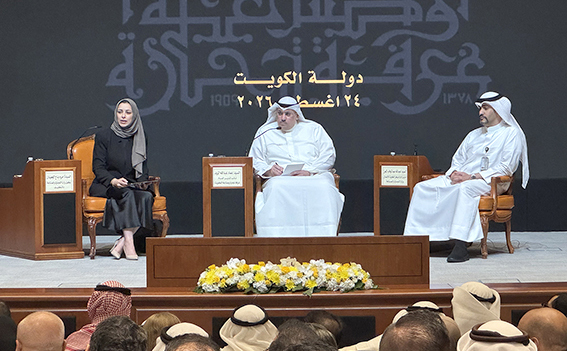
نظمت غرفة تجارة وصناعة الكويت يوم الاثنين 24 أغسطس 2026 بالتعاون مع وزارة التجارة والصناعة ندوة توعوية لأصحاب الشركات في شأن "قانون مكافحة التستر التجاري ومعرفة إجراءات تحديد هوية المستفيد الفعلي"، حضرها أكثر من 450 مشاركا من ممثلي الجهات الحكومية وهيئة تشجيع الاستثمار المباشر والشركات الكبرى والبنوك. وفي كلمة ترحيبية، قال نائب مدير عام الغرفة السيد عماد عبد الله الزيد إنه "منذ زمن غير قصير، لم يحظ تشريع اقتصادي بما حظي به المرسوم بقانون 78 لسنة 2026 بشأن مكافحة التستر التجاري من اهتمام، سواء على مستوى أصحاب الاختصاص الاقتصادي والقانوني، أو على صعيد ذوي العلاقة؛ مواطنين ومقيمين، ومن خلال الدراسات والمقالات والندوات ووسائل التواصل الاجتماعي في آن واحد. وإذا كان في هذا الاهتمام الاستثنائي مؤشر صادق وقاطع على أهمية هذا التشريع، ومساسه المباشر بمصالح شريحة كبيرة من أصحاب المشاريع الاقتصادية، فإنه - في الوقت ذاته - يفرض على المشرع حرصا موازيا ومكافئا على الإحاطة بكل جوانب (التستر التجاري) وأبعاده، وبكل الآثار الاقتصادية والمجتمعية للقانون الجديد". وأضاف السيد الزيد أن الغرفة إذ تعرب عن تقديرها لكل الجهات ولكافة الجهود التي ساهمت في هذا الزخم العلمي والإعلامي الذي واكب صدور القانون، إلا أنها تعتز بأن ندوتها هذه قد تفردت فتميزت بالمشاركة الثرية والمشكورة لوزارة التجارة والصناعة التي تقف وراء هذا التشريع، وتقع عليها - بالدرجة الأولى - مسؤولية إنفاذه. والتي تعتبر، بالتالي، الجهة الأجدر والأقدر على تفنيد مواده، وتوضيح الياته، والإجابة على التساؤلات الكثيرة والمتزايدة بشأنه. وهذا ما تهدف إليه ندوتنا هذه". تطوير منظومة المستفيد الفعلي: من جانبها، قالت وكيل وزارة التجارة والصناعة بالتكليف السيدة مروة الجعيدان، إن صدور مرسوم قانون مكافحة التستر التجاري يمثل امتدادا لمسيرة تشريعية بدأت بالمادة 23 من قانون التجارة الصادر بالمرسوم بالقانون رقم 68 لسنة 1980، مؤكدة أن تطور بيئة الأعمال وتنوع صور الممارسة الاقتصادية استدعيا وضع إطار قانوني متكامل يتعامل بصورة مباشرة مع حالات تمكين الغير من ممارسة نشاط اقتصادي بالمخالفة للقانون، أو استخدام الرخص والسجلات والأسماء التجارية كغطاء قانوني، أو الالتفاف على نسب الملكية المقررة قانونا. وأضافت السيدة الجعيدان أن منظومة مكافحة التستر التجاري لا تنفصل عن الجهود الوطنية الأوسع في مكافحة غسل الأموال وتمويل الإرهاب، مبينة أن إخفاء الشخص الحقيقي الذي يملك أو يسيطر أو ينتفع من النشاط الاقتصادي قد يفتح المجال أمام توظيف الشركات والكيانات القانونية في غير أغراضها، سواء لإخفاء الملكية الحقيقية أو تمرير الأموال أو إبعاد النشاط الفعلي عن الرقابة القانونية والرقابية. وأشارت إلى أن الكويت عملت السنوات الماضية على تطوير منظومة المستفيد الفعلي باعتبارها إحدى أهم الأدوات لمواجهة توظيف الشكل القانوني في غير غرضه، لافتة إلى أن المنظومة تطورت من مرحلة التسجيل والإفصاح إلى مرحلة الإنفاذ والتحقق والتدقيق على صحة البيانات. وقالت إن الهدف من المنظومة يتمثل في إنشاء قاعدة بيانات دقيقة ومحدثة للمستفيدين الفعليين، ومنع استخدام الكيان ستارا لإخفاء الملكية أو السيطرة النهائية، وتمكين الجهات المختصة من الوصول إلى معلومات كافية ودقيقة ومحدثة عند الحاجة. وكشفت أن الكويت حققت تقدما ملموسا في هذا المجال، إذ ارتفعت نسبة تسجيل المستفيد الفعلي إلى أكثر من 98 % بين الكيانات المستهدفة، نتيجة حملات التوعية وتطوير الأنظمة الإلكترونية وربط الخدمات، إلى جانب رفع مستوى الامتثال والانتقال التدريجي من التوعية إلى الإنفاذ والتحقق. وأكدت أن هذه الإجراءات تأتي ضمن التزام الكويت بتعزيز منظومتها الوطنية لمكافحة غسل الأموال وتمويل الإرهاب، وبما يتوافق مع معايير مجموعة العمل المالي «FATF»، ولا سيما المتطلبات المتعلقة بشفافية الأشخاص الاعتباريين وتحديد المستفيد الفعلي. وأوضحت السيدة الجعيدان، أن قانون مكافحة التستر التجاري ومنظومة المستفيد الفعلي يكمل كل منهما الآخر، إذ تساعد بيانات المستفيد الفعلي في معرفة الشخص الحقيقي الذي يملك أو يسيطر على الكيان، بينما يحدد «التستر التجاري» ما إذا كانت هذه الملكية أو السيطرة أو الممارسة قد استخدمت بصورة تخالف القانون. وأكدت أن العائد الإيجابي للمنظومة يعود على التاجر الملتزم قبل غيره، موضحة أن من يستخرج ترخيصه بصفته الحقيقية، ويسجل بياناته بدقة، ويمارس نشاطه في حدود ما رخص له، كان يواجه منافسة غير متكافئة من أنشطة تعمل خارج الإطار القانوني ولا تتحمل الكلفة ذاتها. مبينة أن ضبط هذه الممارسات يمثل إنصافا للتاجر الملتزم وإعادة للمنافسة إلى أساسها الصحيح القائم على جودة السلعة والخدمة. كما أشارت إلى أن وضوح الملكية والسيطرة ييسر الوصول إلى التمويل المصرفي، ويعزز قدرة الشركات الكويتية على الدخول في شراكات إقليمية ودولية تشترط معرفة المستفيد الفعلي. واعتبرت أن السجل الواضح أصبح أصلا من أصول المنشأة وعنصرا في سمعتها التجارية، وليس عبئا إداريا، مؤكدة أن الهدف هو أن يصبح الامتثال ميزة تكتسب، وليس كلفة تتحمل. وأكدت أن الرسالة الأساسية تتمثل في ضرورة أن تكون صفة صاحب النشاط واضحة، والممارس الفعلي معروفا، والمستفيد الحقيقي محددا، وأن تتم ممارسة الأنشطة من خلال التراخيص والكيانات القانونية الصحيحة. الإطار التشريعي والتنظيمي: من جانبه، استعرض مدير إدارة مركز الكويت للأعمال في وزارة التجارة والصناعة السيد عبدالله الحرز، خلال الندوة، الإطار التشريعي والتنظيمي لـ «التستر التجاري» ومنظومة المستفيد الفعلي، مؤكدا أن الهدف هو الوصول إلى سوق أكثر شفافية، ومنع إساءة استخدام الرخص والسجلات، ومعرفة من يمارس النشاط فعليا، والتمييز بين الشراكة المشروعة والتستر التجاري. وأوضح أن الممنوع فعليا هو أن يمارس شخص نشاطا اقتصاديا دون أن يكون له الحق في الترخيص، أو بالمخالفة لحدود الترخيص، من خلال شخص آخر يملك الاسم التجاري أو الترخيص أو الموافقة أو السجل التجاري أو أي وسيلة أخرى للتمكين. وأكد أن ممارسة التجارة ليست حقا مطلقا، إذ تفرض القوانين شروطا لممارستها، كما تحظر على فئات معينة الاشتغال بالتجارة، مشيرا إلى أن المادة 23 من قانون التجارة نظمت القاعدة العامة لمشاركة غير الكويتي، فيما حددت المادة 25 حالات منع بعض الأشخاص من ممارسة التجارة. واستعرض حالتين رئيسيتين، الأولى عندما يكون النشاط محظورا على الشخص، كأن يكون صدر بحقه حكم أو مانع قانوني يمنعه من ممارسة التجارة، ثم يستخدم رخصة شخص آخر لممارسة النشاط والحصول على عوائده. أما الحالة الثانية فتتعلق بالالتفاف على قيود الملكية الأجنبية، عندما تكون النسبة المسجلة للشريك الكويتي صورية، بينما تكون السيطرة والملكية الاقتصادية الفعلية للطرف الأجنبي. وقال السيد الحرز إن القانون لا يحارب الشريك الأجنبي، وإنما يحارب الشريك الصوري، موضحا أن البحث ينصب على معرفة ما إذا كانت النسب المسجلة تعكس الملكية الحقيقية أم وضعت فقط لتجاوز القيد القانوني. وأشار إلى أن العقوبات الأساسية في قانون مكافحة التستر التجاري تشمل الحبس من سنة إلى 3 سنوات، وغرامة تتراوح بين 10 آلاف و100 ألف دينار، أو ما يعادل قيمة الأرباح المتحصلة أيهما أكبر، أو إحدى هاتين العقوبتين. وأوضح أن الغرامات تتعدد بتعدد الأشخاص أو الأنشطة المخالفة، مؤكدا أن الهدف من القانون ليس الغرامة بحد ذاتها، وإنما ترتيب أوضاع السوق وتصحيح الممارسات وتعزيز بيئة اقتصادية أكثر استقرارا وشفافية. وكشف أن رحلة تسجيل المستفيد الفعلي شهدت ارتفاعا كبيرا، إذ انتقلت النسبة من 4.3 % عند بداية مرحلة التطبيق إلى أكثر من 98 % حاليا، مرجعا ذلك إلى الحملات الإعلامية والتوعوية، وربط الخدمات بالتسجيل، وتطوير الأنظمة الإلكترونية، والمتابعة المباشرة. كما بلغ إجمالي عدد المستفيدين الفعليين المسجلين 258,395 مستفيدا، بينهم 212,186 كويتيا و46,209 غير كويتيين. دراسة أولية: وفي ختام الندوة، قال السيد عماد الزيد: "قبل هذه الندوة، وفي صدد التحضير لها، قامت الغرفة بدراسة أولية لقانون مكافحة التستر التجاري، بغية استخلاص سماته الرئيسية العامة. ولا أدري. هل أشعر بالارتياح أم بالقلق، لأن حوارنا الثري اليوم بما حفل به من طروحات وتساؤلات، جاء - إلى حد بعيد - مؤكدا لما رصدته الغرفة في دراستها الأولية. وأيا كان موقفنا تجاه ذلك، أجد من الواجب أن أشارككم هذه السمات، بإيجاز غير معيب، وبتلميح يغني عن التفصيل. فمن المؤكد أن قانون مكافحة التستر التجاري جاء تلبية لحاجة ملحة تفرضها الفجوة التي تعمقت على مر السنين، بين الملكية المعلنة والملكية الحقيقية المستقرة للمشاريع الاقتصادية. وبالتالي، جاء القانون سليما في منطلقه المتمثل بالتحول بظاهرة التستر تشريعيا من مجرد الإبطال المدني، إلى التجريم القضائي المعزز بعقوبات حاسمه. كما جاء القانون، ملبيا لهدفه الرئيسي الذي أعلنه القانون نفسه، وهو، (تعزيز قدرة الدولة على الرقابة والتنظيم والتحصيل). وبالمقابل، من المؤكد أيضا، أن القانون جاء مقتصرا أكثر مما يجب في مواده وصياغته وآلياته، بحيث أصبح النجاح في إنفاذه يعتمد إلى حد بعيد على ما سيأتي في لائحته التنفيذية، التي ننظر بكثير من التحفظ إلى قدرتها على حمل هذا العبء، خاصة وأن القانون نفسه لم يأت أبدا على ذكرها، ولم يحل إليها. وكنا نتمنى لو أن القانون منح المشاركين في ظاهرة التستر قبل صدوره، فرصة كافية لتعديل أوضاعهم في ظل حماية واضحة من إيقاع العقوبة بحقهم. ومن جهة أخرى، نرى أن الجدال الذي أثارته المادة التاسعةٌ من القانون والمتعلقة بمكافأة المبلغ، جدالٌ له ما يبرره". وأضاف السيد الزيد: "ان القانون يسد، بالتأكيد، فراغا حقيقيا وخطيرا في التنظيم وفي الجزاء، ولكنه - في رأينا - يحتاج إلى وقفة أطول مع آثاره الاقتصادية والمجتمعية، كي لا يترك ندوبا مشوهة، وخاصة على كفاءة واقتصاديات الأنشطة المهنية والخدمات الحرفية".  
قراءة المزيد

ابقى على تواصل

  • العنوان : مدينة الكويت المنطقة التاسعة شارع عبدالعزيز الصقر
  • رقم الهاتف : (965) 1805580 Ext.#555
  • البريد الالكترونى :kcci@kcci.org.kw

بوابات الدفع المعتمدة

KNET Visa Electron MasterCard Visa
© 2001 > 2026 غرفة تجارة وصناعة الكويت. حقوق الطبع والنشر محفوظة